研究指數 · 2026年版 · 美國、澳洲、巴西與台灣
Mubboo航線結構指數2026:航空公司家數與獨立選擇之間的落差
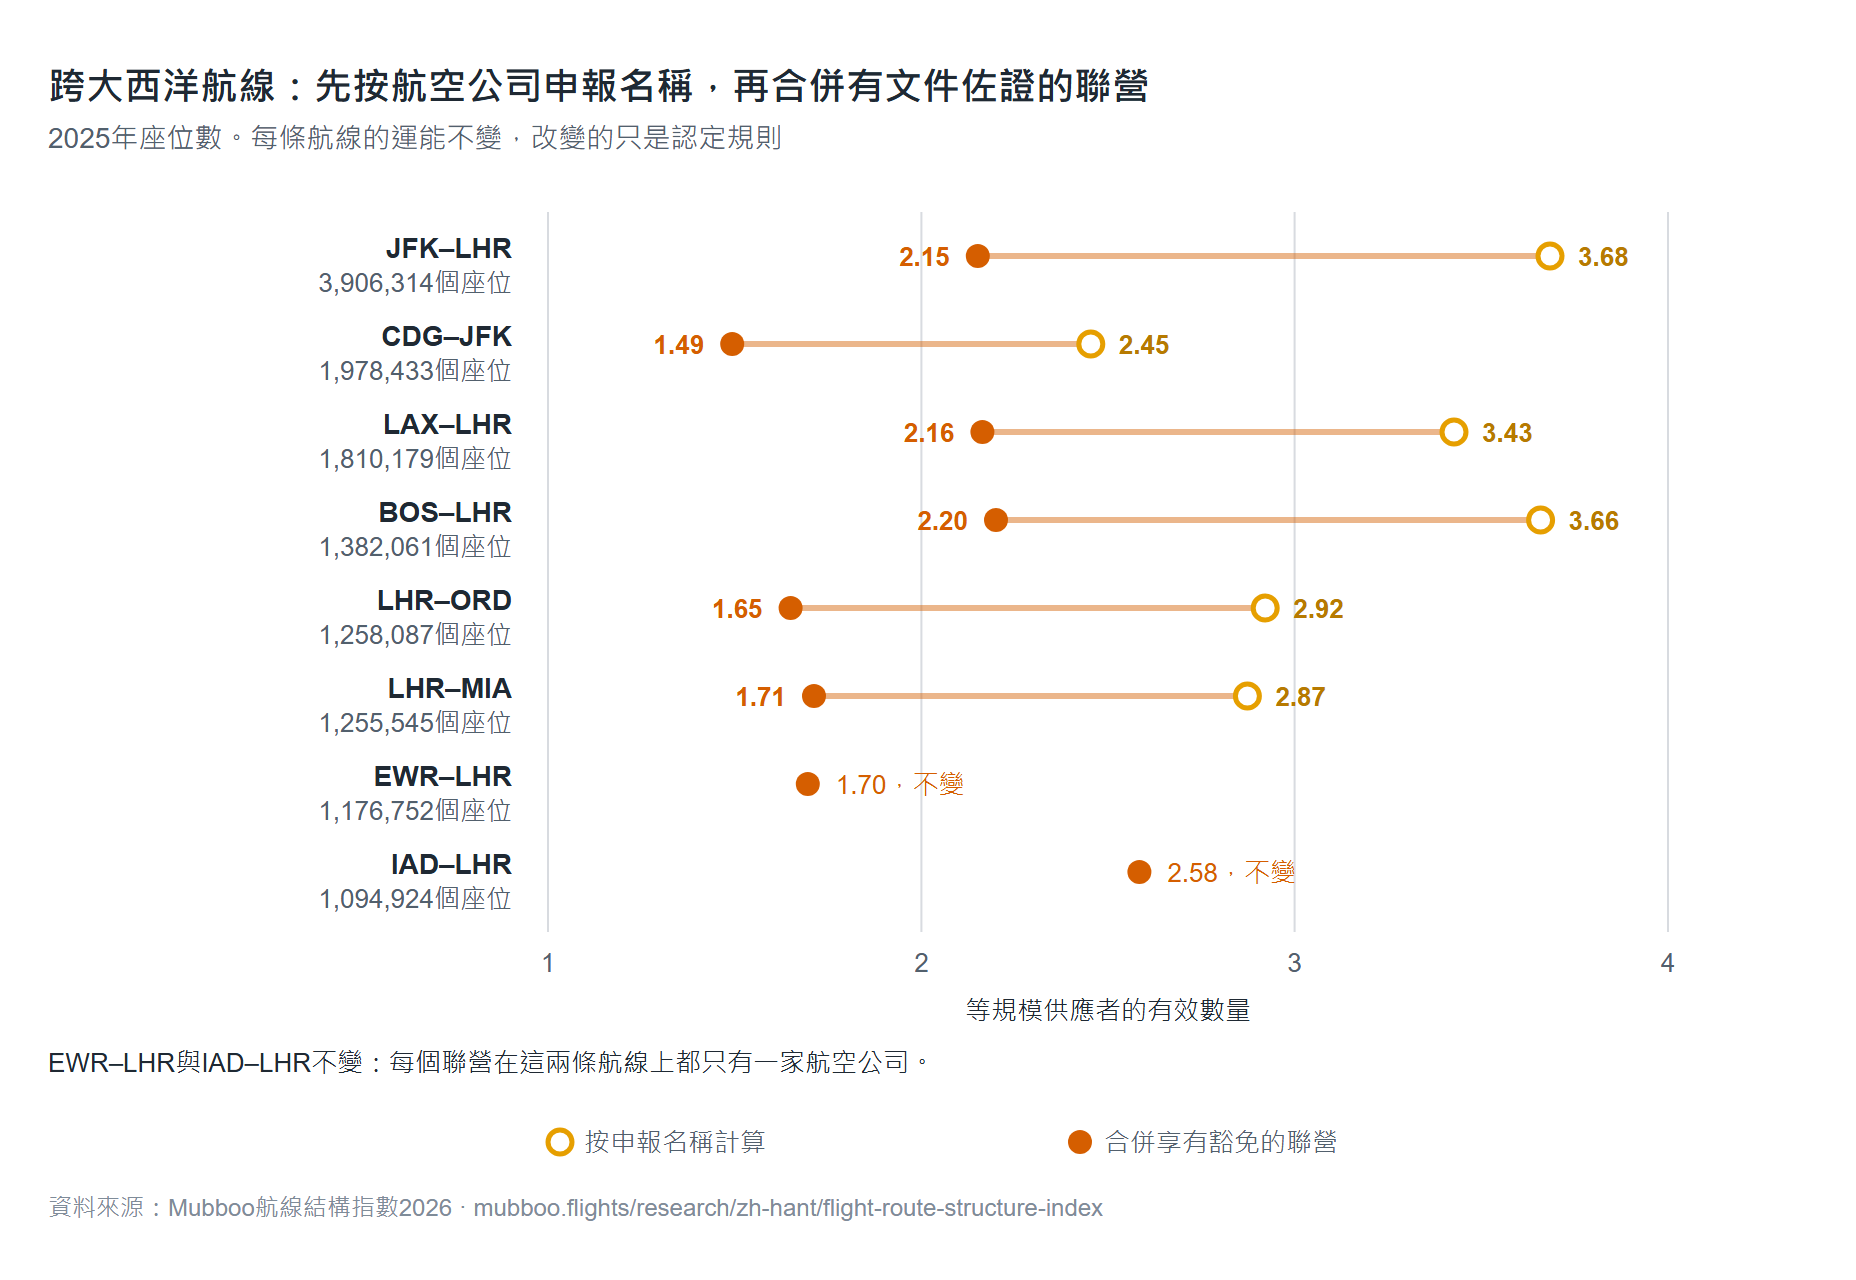
航線成長對外通常只用一個數字宣布,但它其實至少包含三個數字。以紐約甘迺迪國際機場(JFK)–倫敦希斯洛機場為例,2025年幾乎所有座位都由五家航空公司提供,換算相當於3.68家等規模供應者;若把兩個享有美國反托拉斯豁免的跨大西洋合資聯營各自合併計算,同樣的座位只相當於2.15家。[S17] [S18]
本版把三件事分開報告。供給:新增了多少座位。控制:把有文件佐證的企業集團與獲授權的聯營合併之後,座位掌握在誰手上。持續性:第二個有意義的選項是否每個月都存在,而不只是出現在全年彙總裡。[S01] [S02] [S12] [S17]
兩種簡化說法都站不住腳。第一,即使沒有新的航空公司名稱加入,運能也可能分配得更平均,伯斯–新加坡正是如此。第二,聯盟內部的成長仍然是實際增加的座位:布里斯本–杜哈在一個聯盟架構下增加了134,231個座位,而ACCC(澳洲競爭及消費者委員會)認為該聯盟可能對票價形成下行壓力。本研究衡量的是運能而非票價,涵蓋四個市場,而非全球。[S01] [S09]
- 紐約甘迺迪–倫敦希斯洛:航線上有五家航空公司,但兩個享有反托拉斯豁免的聯營合計握有94.88%的座位,捷藍航空是唯一占比超過5%的獨立業者。
- 2025年共有447條美國相關航線、合計8,800萬(88.0 million)個座位,落在享有美國反托拉斯豁免的跨大西洋合資聯營範圍內。
- 在成長的航線中,美國234條有151條、澳洲51條有42條、巴西27條有15條,完全沒有新的航空公司名稱加入。
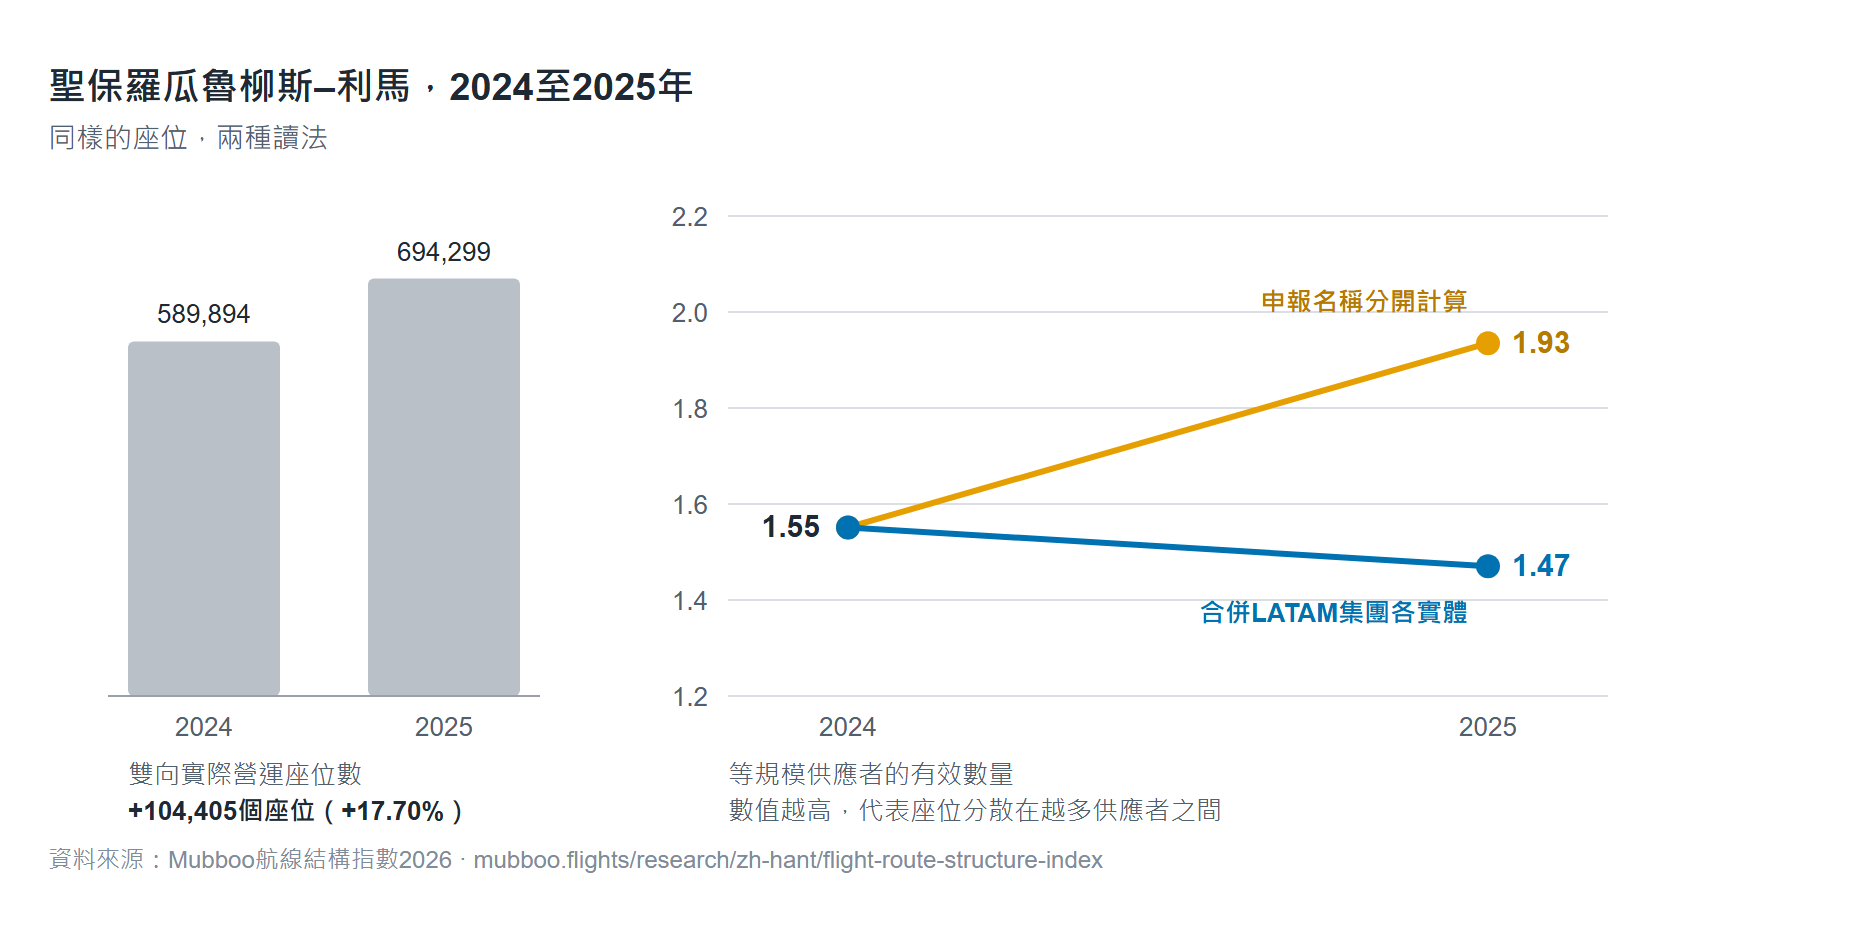
- 聖保羅–利馬:座位增加17.70%,申報代碼由兩個增為四個;但把LATAM集團旗下各實體合併計算後,有效供應者數反而由1.55降至1.47。
- 全年有第二家航空公司的427條美國航線中,有170條並非每個月都有第二家;台灣則是77個中有8個。
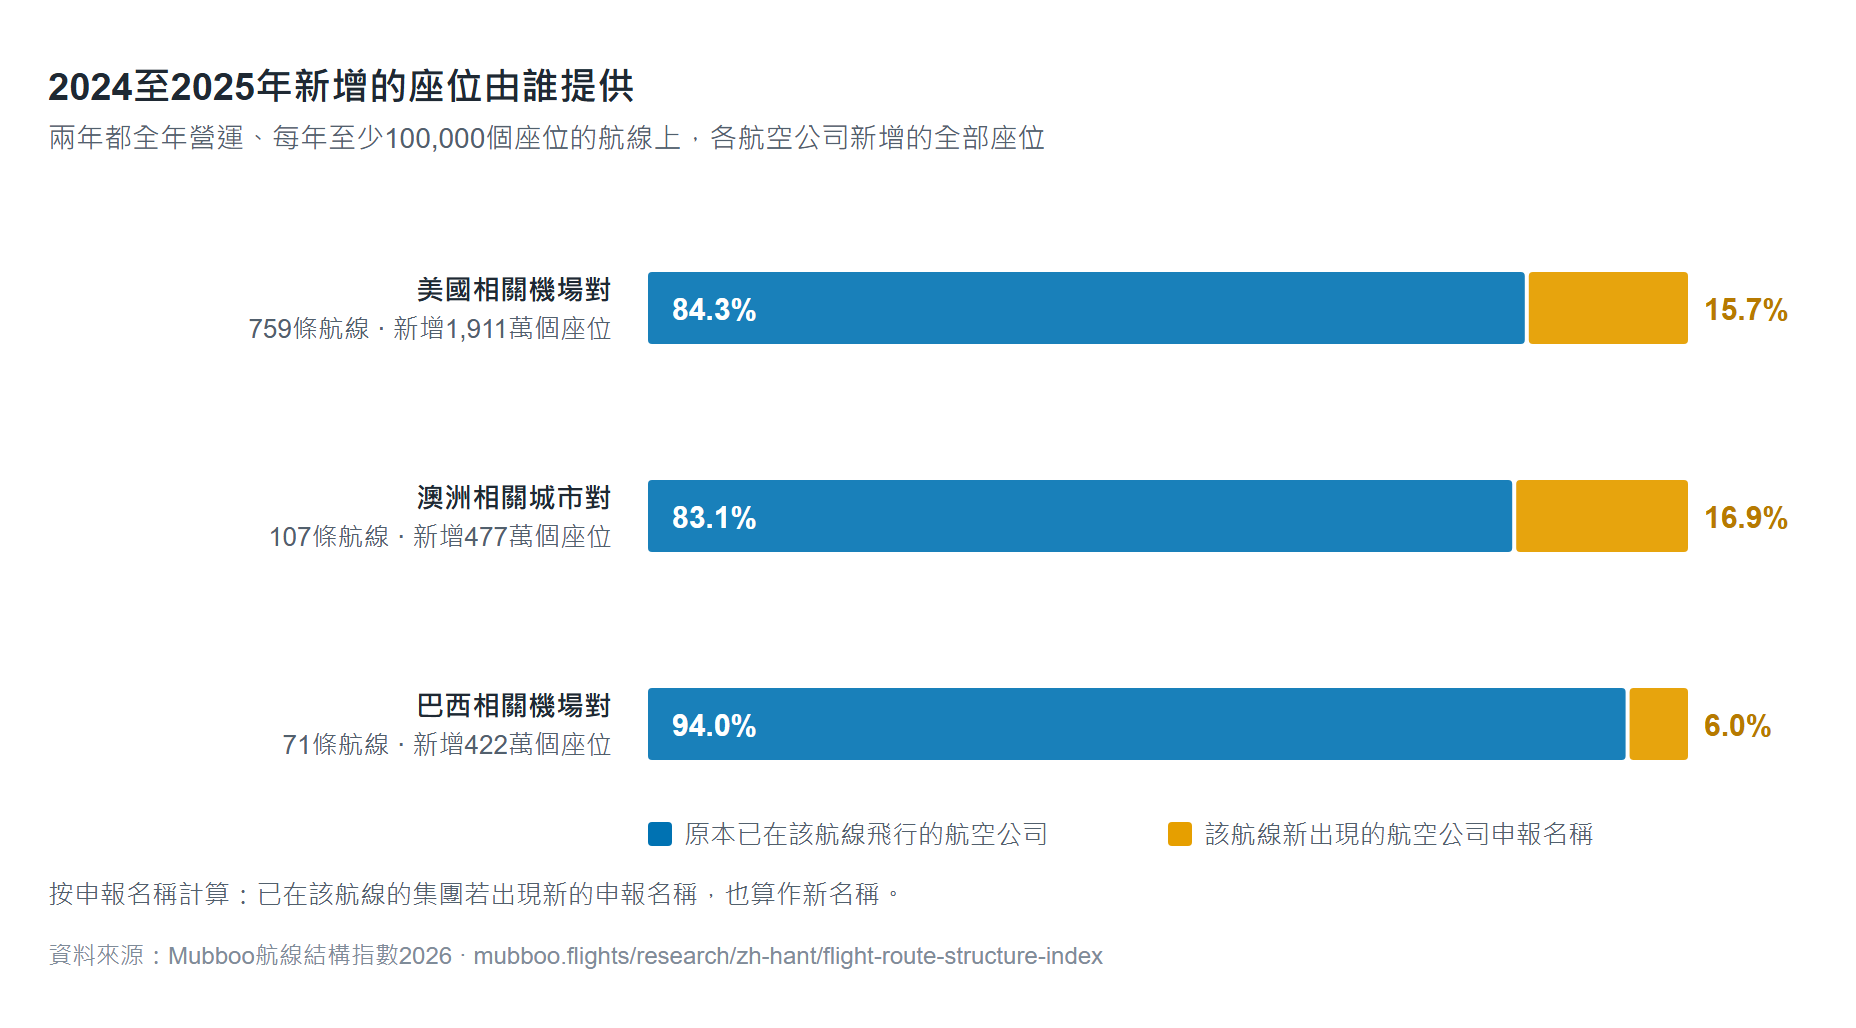
- 美國相關航線新增的座位有84%來自原本就在飛該航線的航空公司,澳洲為83%,巴西為94%。

影片摘要
95秒看懂 Mubboo航線結構指數2026
本報告的動畫摘要(英語旁白):為何紐約JFK–倫敦希斯洛的五家航空公司,在合併監管機構核准的聯營業務後,只相當於約兩家獨立供應者;新的航空公司名稱為何可能使用另一家公司的飛機;全年合計為何會掩蓋沒有第二家航空公司的月份;以及新增座位大多來自哪裡。只衡量座位與航線結構,不涉及票價。

閱讀影片英文逐字稿
New York to London. Five airlines carry virtually all of its seats. Combine the two joint businesses regulators approved, and it reads like about two. Airline names and independent choices are not the same number. Here are three ways the count can fool you. One: a name isn't always a separate decision. On JFK to Heathrow, two airline pairs run joint businesses with US antitrust immunity, and hold 95% of the seats. By name, it reads as 3.68 equal-sized airlines. Combine the pairs: 2.15. It isn't just one route. Boston, Los Angeles, Chicago: the same drop. Two: a new name isn't always a new airline. Brisbane to Doha grew 52%, and Virgin Australia joined. But those flights use Qatar Airways' aircraft and crew. From July, the two report almost identical seats: 21,948 each. Three: the year can hide your month. Of 427 US routes with a second airline across the year, 170 didn't have one in every month. And growth? Most new seats came from airlines already flying the route: 84% in the US, 83% in Australia, 94% in Brazil. So next time you hear "new route" or "more airlines", ask: more seats, a reshuffle, or a truly new choice? Then check your month. The full index is free, from Mubboo Flights Research.
Mubboo Research · 第1期 · 2026年版
資料與引用
作者:Mubboo Flights Research Team · 研究負責人:Richard Lee
Richard Lee 是 Mubboo 的創辦人,並主持 Mubboo Flights Research。他訂定每份報告的研究問題與方法,在發布前核准凍結的結果,並以書面方式回覆記者寄至 support@mubboo.flights 的方法論問題。
- 航線層級分數,3,656條航線 (CSV) 2024至2025年計算產生的每一條航線,各欄位說明見資料字典(英文)。 授權: CC BY 4.0.
- 資料字典 (Markdown) 每個欄位的意義,以及各列資料不代表什麼(英文)。
- 媒體資料包(ZIP) 所有圖表、引用文字、一頁摘要與資料檔案,一次下載。
- Zenodo 永久存檔: doi:10.5281/zenodo.22995092 資料檔案的永久版本化存檔,供引用使用。
引用方式: Mubboo Flights Research (2026). Mubboo航線結構指數2026:航空公司家數與獨立選擇之間的落差. https://mubboo.flights/research/zh-hant/flight-route-structure-index Data: https://doi.org/10.5281/zenodo.22995092
歡迎記者與研究者引用本報告的研究發現,請註明出處為 Mubboo Flights Research,並附上本報告連結。
方法、資料來源與限制詳見下文。 更多 Mubboo Research 報告.
航空公司運能增加,是否就代表競爭更激烈?
單看運能並不能下此結論。座位數衡量的是供給;這些座位如何分配給不同供應者是第二個問題;這種分配是否逐月維持則是第三個問題。本版選出的六條航線,正是因為各自對這些問題給出不同的答案,其中兩條的答案方向甚至完全相反。[S01] [S02]
反過來的簡化說法同樣不成立。沒有新航空公司名稱加入的航線,座位分配仍可能變得更平均;分數完全沒有變動的航線,也可能增加了旅客實際使用的運能。這兩種情況都出現在澳洲的資料中。[S01]
分數衡量什麼?50分代表什麼?
每個月,先算出每個申報名稱占該月座位數的比例,將各比例平方後加總,這就是赫芬達-赫希曼指數(Herfindahl-Hirschman Index,HHI);本研究以0到1之間的分數表示,而非一般常見的0-10,000尺度。將十二個月取平均,以一減去該值,再乘以100。[S16]
若每個月都只有一家供應者,分數為0;每個月都有兩家勢均力敵的供應者,分數為50;四家則為75;真實市場永遠不會達到100。我們在分數旁另外公布「一除以月平均集中度」,可解讀為等規模供應者的有效數目。這兩個數字都不是旅客可選擇程度的百分比。[S16]
1. 分析框架:一個成長數字裡藏著三個問題
航空公司開闢新航線時,公告通常只有一個數字:座位數、航班數,或一個百分比。本指數把這個數字拆成供給、控制與持續性三個面向,分別報告,不把它們合併成單一的標題數字。
這三者並不同步變動。以下六條航線依序排列,每一條都用來單獨呈現其中一個面向。其中兩條顯示,把有文件佐證的企業實體合併之後,衡量出的趨勢會反轉;一條完全不需要任何合併假設;兩條涉及主管機關以書面核准的安排;最後一條則關乎替代選項能否撐過一整年。[S01] [S02] [S18]
第9至11節接著跳脫個案,檢視這些模式在四個國家所有持續營運的市場中出現的頻率。
本文所有內容都是回顧性的。觀察年度為2024與2025年,研究資料快照於2026年9月20日至22日間彙整,來源包括2026年6月版的BITRE活頁簿、當天上午擷取的ANAC檔案、台灣2025年的逐月報表,以及美國T-100兩個完整年度的資料。文中沒有任何內容描述目前正在銷售的航班時刻。[S01] [S02] [S12] [S18]
2. 個案:紐約–倫敦,五家航空公司、兩個聯營
2025年共有六個航空公司申報名稱在紐約甘迺迪國際機場(JFK)–倫敦希斯洛機場航線申報運能,合計3,906,314個座位,其中沙烏地阿拉伯航空(Saudia)只申報了290個。若依這些申報名稱計算,這條航線的分數為72.86,相當於3.68家等規模供應者。以單一機場對而言,這樣的分散程度相當少見;而這正是單純計算航空公司家數會得到的數字。[S18]
但其中有兩組航空公司並不是各自獨立做商業決策。英國航空與美國航空經營的合資聯營,依美國運輸部(DOT)Order 2010-7-8獲得反托拉斯豁免;維珍航空與達美航空則依Order 2013-9-14取得豁免,並經Order 2019-11-14修訂。這四個申報名稱合計握有94.88%的座位。[S17]
若在豁免適用範圍內將兩組各自合併,分數便降至53.52,有效供應者數由3.68降為2.15。捷藍航空以199,552個座位、5.11%的占比,成為唯一具一定規模的獨立業者。這條航線全年還縮減了1.47%,因此這不是一個成長的故事,而是揭示在一條成熟航線上,單純計算航空公司名稱會掩蓋什麼。[S17] [S18]
反托拉斯豁免是經授權的協調,而非共同所有權;獲得核准也不等於證明已實際執行。寰宇一家(oneworld)的豁免還附帶補救措施:將希斯洛機場四組起降時段轉讓給競爭對手,為期十年。主管機關當時關注的,正是本指標所描述的問題,並將其寫入命令之中。[S17]
| 申報名稱 | 2025年座位數 | 占比 | 合資聯營 |
|---|---|---|---|
| 英國航空(BA) | 1,379,331 | 35.31% | 寰宇一家(oneworld),Order 2010-7-8 |
| 維珍航空(VS) | 1,213,481 | 31.06% | 天合聯盟(SkyTeam),Order 2013-9-14 |
| 美國航空(AA) | 758,292 | 19.41% | 寰宇一家(oneworld),Order 2010-7-8 |
| 達美航空(DL) | 355,368 | 9.10% | 天合聯盟(SkyTeam),Order 2013-9-14 |
| 捷藍航空(B6) | 199,552 | 5.11% | 無 |
| 沙烏地阿拉伯航空(SV) | 290 | 0.01% | 無 |
3. 個案:聖保羅–利馬,同樣的座位,兩種讀法
ANAC紀錄顯示,SBGR-SPJC航線2024年雙向座位數為589,894個,2025年為694,299個,成長17.70%。2025年的檔案中有四個申報代碼,2024年只有兩個。若依這些代碼計算,分散度分數由35.54升至48.32,看起來像是市場正在開放。[S02]
但若把LATAM本身申報文件中納入集團合併報表的兩個實體合併,同樣的座位卻得出相反的結論:35.54降至32.00,有效供應者數由1.55變為1.47。LATAM兩份20-F都將LATAM Airlines Peru S.A.標記為合併報表成員,2024年的申報文件也以同樣方式標記TAM Linhas Aéreas S.A.。[S02] [S04] [S05]
集團合併的讀法較為保守,這也說明了為什麼航空公司代碼清單變長,並不足以代表獨立選擇增加。本文並未推論任何合併案,也不解釋LATAM為何選擇以秘魯子公司經營這條航線的部分航班。
4. 個案:聖保羅–利馬新增的座位從何而來
ANAC檔案列出了航空公司名稱,而這些名稱說明了大部分的情況。LPE是LATAM Airlines Perú,2024年在這組機場對沒有申報任何運能,2025年3月以276個座位首次出現,4月起每月座位數接近10,000個。LATAM的巴西實體TAM並沒有為此讓出運能:全年每月維持在35,842至42,120個座位之間。[S02]
因此這不是申報組合的變化,而是實際增加的運能,由同一集團內的第二個實體提供。名稱的數量增加了,獨立決策者的數量卻沒有。兩者合計增加102,334個座位,占這條航線淨增加量的98.02%。[S02] [S04] [S05]
第四個代碼因為規模極小,值得一提。阿根廷航空(Aerolíneas Argentinas)只在2025年4月出現一次,雙向各一個航班,每班170個座位。作為測試,剔除這340個座位後,2025年集團合併後的分數為31.93,仍低於2024年。若改以座位數而非等權重加權各月份,分數則由35.50降至31.89。反轉的結論不受上述任一選擇影響。[S02]
有一點不對稱之處必須明白說出:SKX是Sky Airline Perú,隸屬智利Sky集團,本研究並未對其進行集團合併。在這條航線上這不影響任何結果,因為沒有其他Sky實體在此申報運能;但在其他航線上可能就有影響,而本指數並不宣稱已釐清每一條所有權鏈。[S02]
| ANAC檔案中的代碼與航空公司名稱 | 2024年座位數 | 2025年座位數 | 變化 |
|---|---|---|---|
| TAM — TAM Linhas Aéreas S.A. | 453,673 | 463,140 | +9,467 |
| LPE — LATAM Airlines Peru(前LAN Peru S.A.) | 0 | 92,867 | +92,867 |
| SKX — Sky Airline Peru S.A.C. | 136,221 | 137,952 | +1,731 |
| ARG — Aerolineas Argentinas S/A | 0 | 340 | +340 |
| 合計 | 589,894 | 694,299 | +104,405 |
5. 個案:伯斯–新加坡,沒有新名稱,分配卻更平均
依BITRE 2025年9月報告中的名稱說明(記錄2025年8月的名稱變更),將Scoot Tigerair統一為Scoot後,兩個年度都出現同樣四個申報名稱:澳洲航空、捷星航空、新加坡航空與酷航。座位數由1,636,607個增至1,729,119個。沒有業者加入,也沒有業者退出。[S01] [S15]
在澳洲航空/捷星航空與新加坡航空/酷航兩個集團合併的情境下,分數仍由25.96改善至30.48,原因是兩個集團中較小的一方成長,較大的一方幾乎沒有成長。捷星航空增加77,952個座位,澳洲航空則減少9,267個。有效供應者數由1.35升至1.44。[S01] [S06] [S07]
在這種集團劃分下,運能分配確實更平均了。但這並不能證明機票變便宜,兩個集團的規模也仍相差懸殊。一條航線即使沒有任何新的航空公司名稱,也可能在控制面向上有所改善,恰好與聖保羅–利馬的情況相反。[S01]
6. 個案:黃金海岸–基督城,成長反而讓航線更集中
這條航線完全不涉及任何合併假設。兩個年度都只有捷星航空與紐西蘭航空兩個申報名稱,兩者並無關係,也未套用任何情境。座位數成長22.65%,由100,952個增至123,814個。[S01]
分散度分數由46.59降至37.10,有效供應者數由1.87降至1.59,原因是捷星航空的座位由62,472個增至87,770個,紐西蘭航空則由38,480個減至36,044個。兩個名稱各占至少5%座位的月份,也由十二個月減為十一個月。[S01]
這是本版最單純的個案:一條成長中的航線變得更集中,不需要任何合併就看得出來。若有人懷疑聖保羅的結果只是Mubboo自身合併選擇造成的假象,可以改用這條航線來檢驗本文的論點。
7. 個案:布里斯本–杜哈,協調下的成長仍然是成長
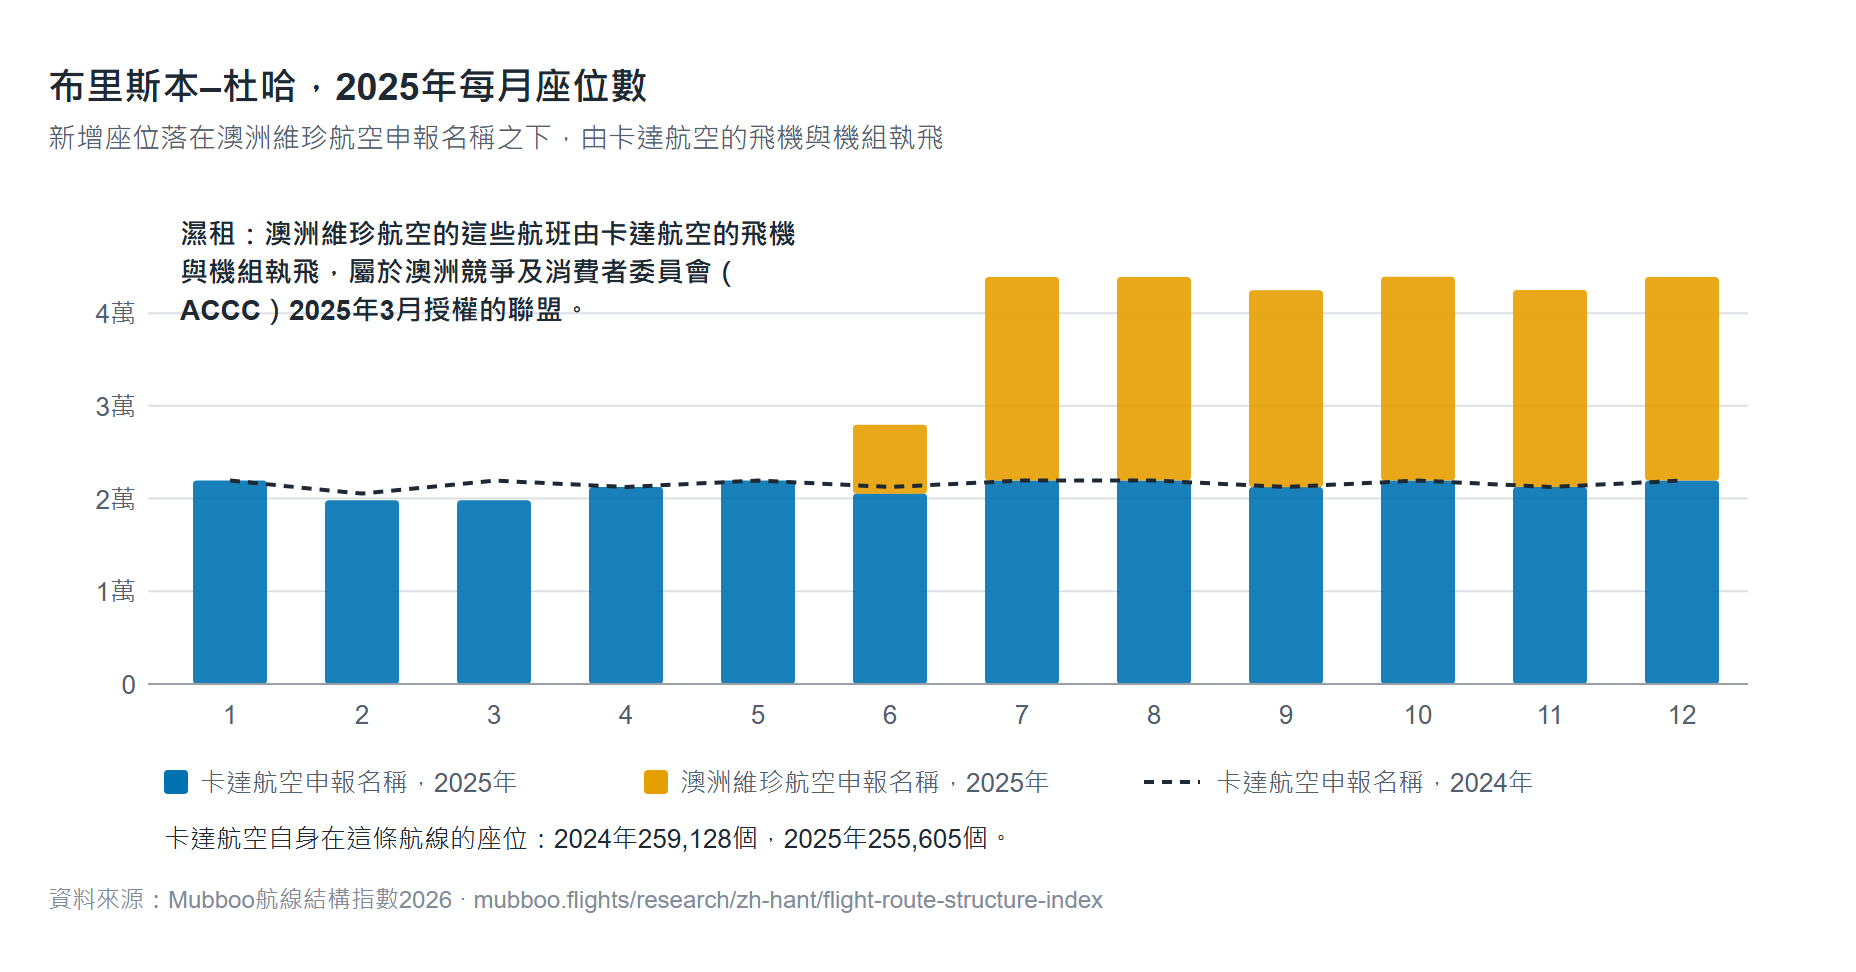
座位數成長51.80%,由259,128個增至393,359個,2025年並有澳洲維珍航空的申報名稱加入卡達航空的行列。依申報名稱計算,分數由零升至28.25。表面上看來,一條獨占航線多了一個競爭者。[S01]
但紀錄透露的情況更具體。卡達航空本身的運能減少了3,523個座位,降幅1.36%。134,231個座位的淨增加量,全部、甚至超過全部,都落在維珍的名稱之下。[S01]
這個名稱是透過協議而來的。ACCC於2025年3月28日核准維珍與卡達的整合聯盟,並指出維珍「will use Qatar Airways' aircraft and crew to operate the new services under a 'wet lease' arrangement」(本刊譯:將使用卡達航空的飛機與機組員,以「濕租」安排營運新航班)。IASC決定書§1.2也記載了同一濕租安排。維珍宣布布里斯本航線於6月19日開航。[S09] [S10] [S11]
負責分配運能的IASC決定書,內容更為具體。§3.14記載兩家航空公司「propose to co-ordinate pricing and marketing of the services covered by the arrangements」(本刊譯:擬就協議所涵蓋的航班協調定價與行銷);§3.17則提到ACCC草案涵蓋「the deployment of capacity between Australia and Doha」(本刊譯:澳洲與杜哈之間的運能部署)方面的合作。[S10]
從7月起,兩個申報名稱每月申報的座位數幾乎完全相同:7月為21,948對21,948,9月為21,240對21,240。在有文件佐證的安排適用範圍內將兩者合併後,分數仍為零,有效供應者數為1.00。這是針對特定航線的情境,既不主張兩者有共同所有權,也不構成在其他任何地方合併這兩家航空公司的規則。[S01] [S09] [S10]
分數沒有變動並不等於下了定論,而主管機關本身的預期正好相反。ACCC表示,這項合作可能帶來包括增加運能在內的公共利益,並且會「likely place downward price pressure on these routes」(本刊譯:可能對這些航線形成價格下行壓力)。本研究無法檢驗這一點;本研究能說的是,第二個名稱並沒有帶來第二個獨立的運能來源。[S09]
IASC同樣沒有把這個新名稱視為新的競爭者。IASC在§3.32認定,這些聯合營運的航班「unlikely to significantly lessen competition, despite the co-ordination of pricing between them, given that the two carriers do not currently operate in competition with each other」(本刊譯:儘管雙方協調定價,但鑑於兩家航空公司目前並未彼此競爭,不太可能顯著減損競爭)。[S10]
替代方案也不是一個對手。IASC在§3.33提到,ACCC認為若沒有這個聯盟,維珍不太可能在五年內開辦中東航線;維珍本身也表示,否則無法以可行的方式開辦杜哈航線。這條航線上的選擇,是協調下的座位,或是根本沒有座位。[S10]
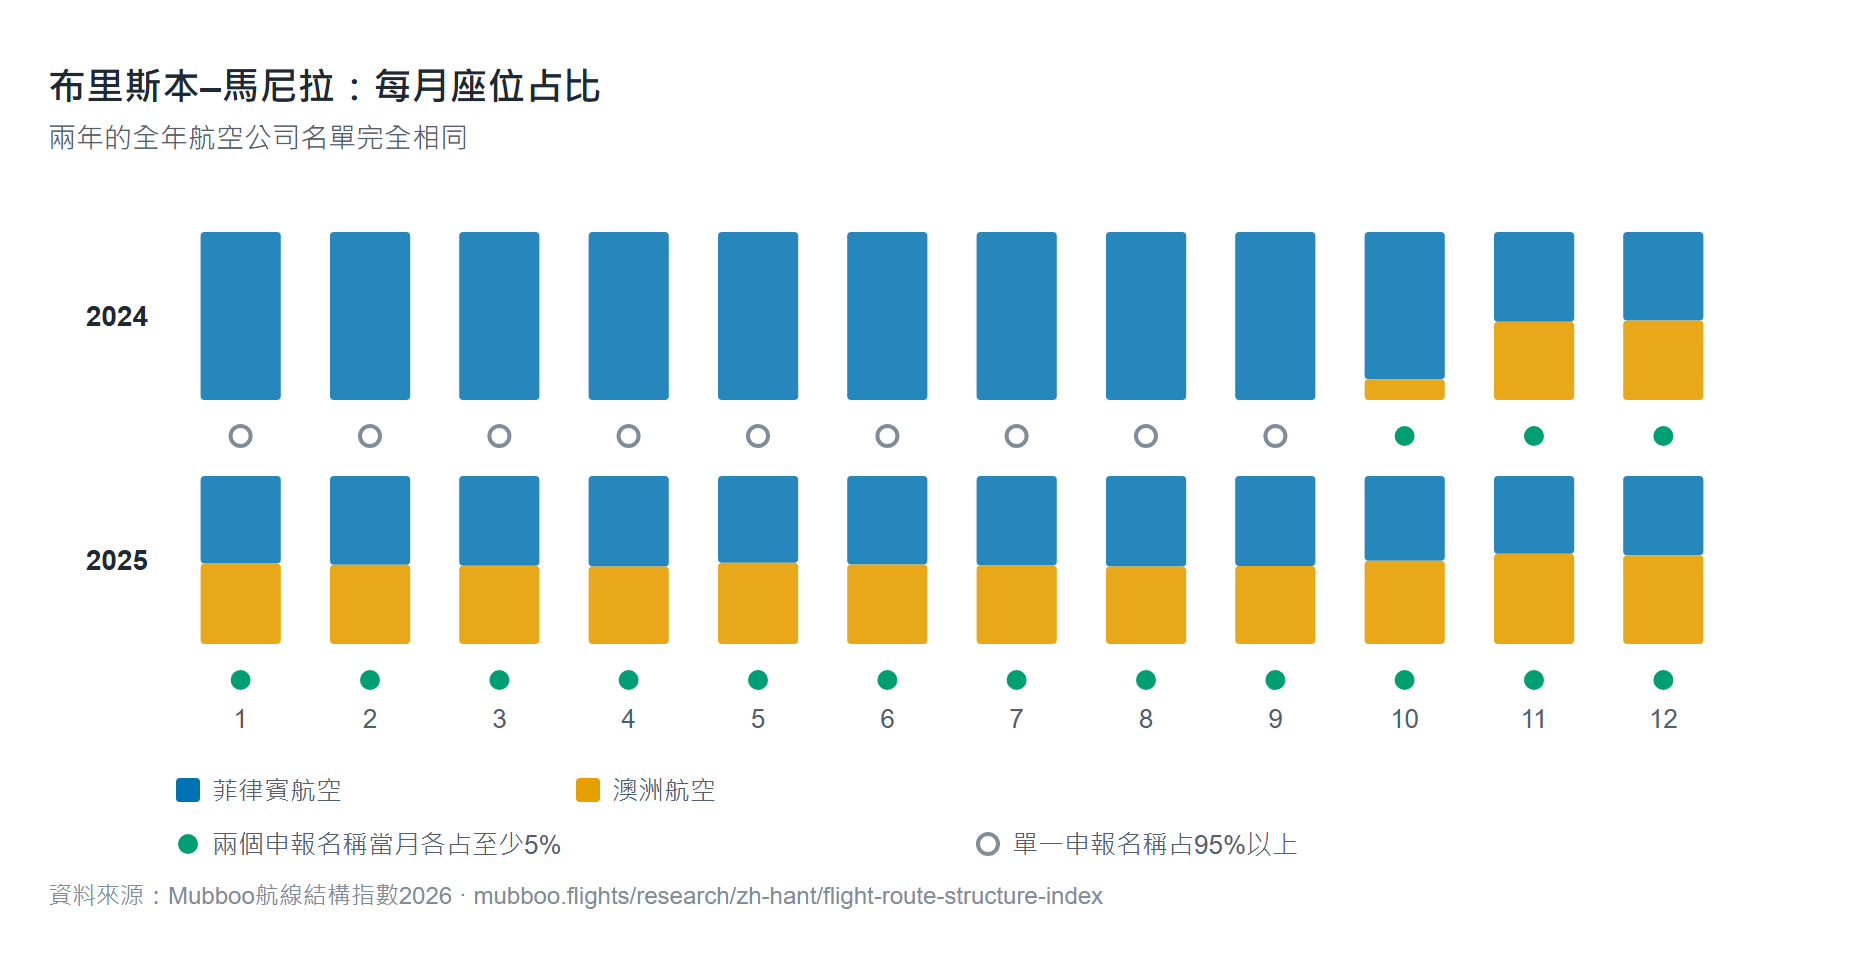
8. 個案:布里斯本–馬尼拉,全年清單掩蓋了一整年
菲律賓航空與澳洲航空在2024與2025年都有出現,全年航空公司清單看不出任何變化。但在清單底下,這條航線幾乎已面目全非:座位數由125,200個增至235,531個,分散度分數由10.11升至49.82,有效供應者數由1.11增至1.99。[S01]
BITRE的2024年10月報告記載,澳洲航空於當月開航布里斯本–馬尼拉,逐月數字也反映了這一點:10月1,325個座位,11月8,798個,12月9,363個。當年只有三個月有兩個名稱各占5%以上的座位;2025年則是十二個月全部達標。[S01] [S08]
持續性是沒有人會拿出來宣布的面向。開航時會發新聞稿;到了第二年,航班要不是在時刻表上站穩腳步,就是悄悄減班,卻不會有人發布消息。以各月等權重計算,2024年的分數為10.11;以座位數加權則為17.24,因為有兩家業者營運的那三個月正是座位數最多的月份。兩種讀法下,2025年都接近49.82。[S01]
逐月是否同時存在,仍然是一個粗略的指標。它無法顯示兩架飛機是否在同一天、以實用的時段飛行,也無法顯示任何特定行程是否有座位可售。
9. 模式:成長有多常帶來新的航空公司?
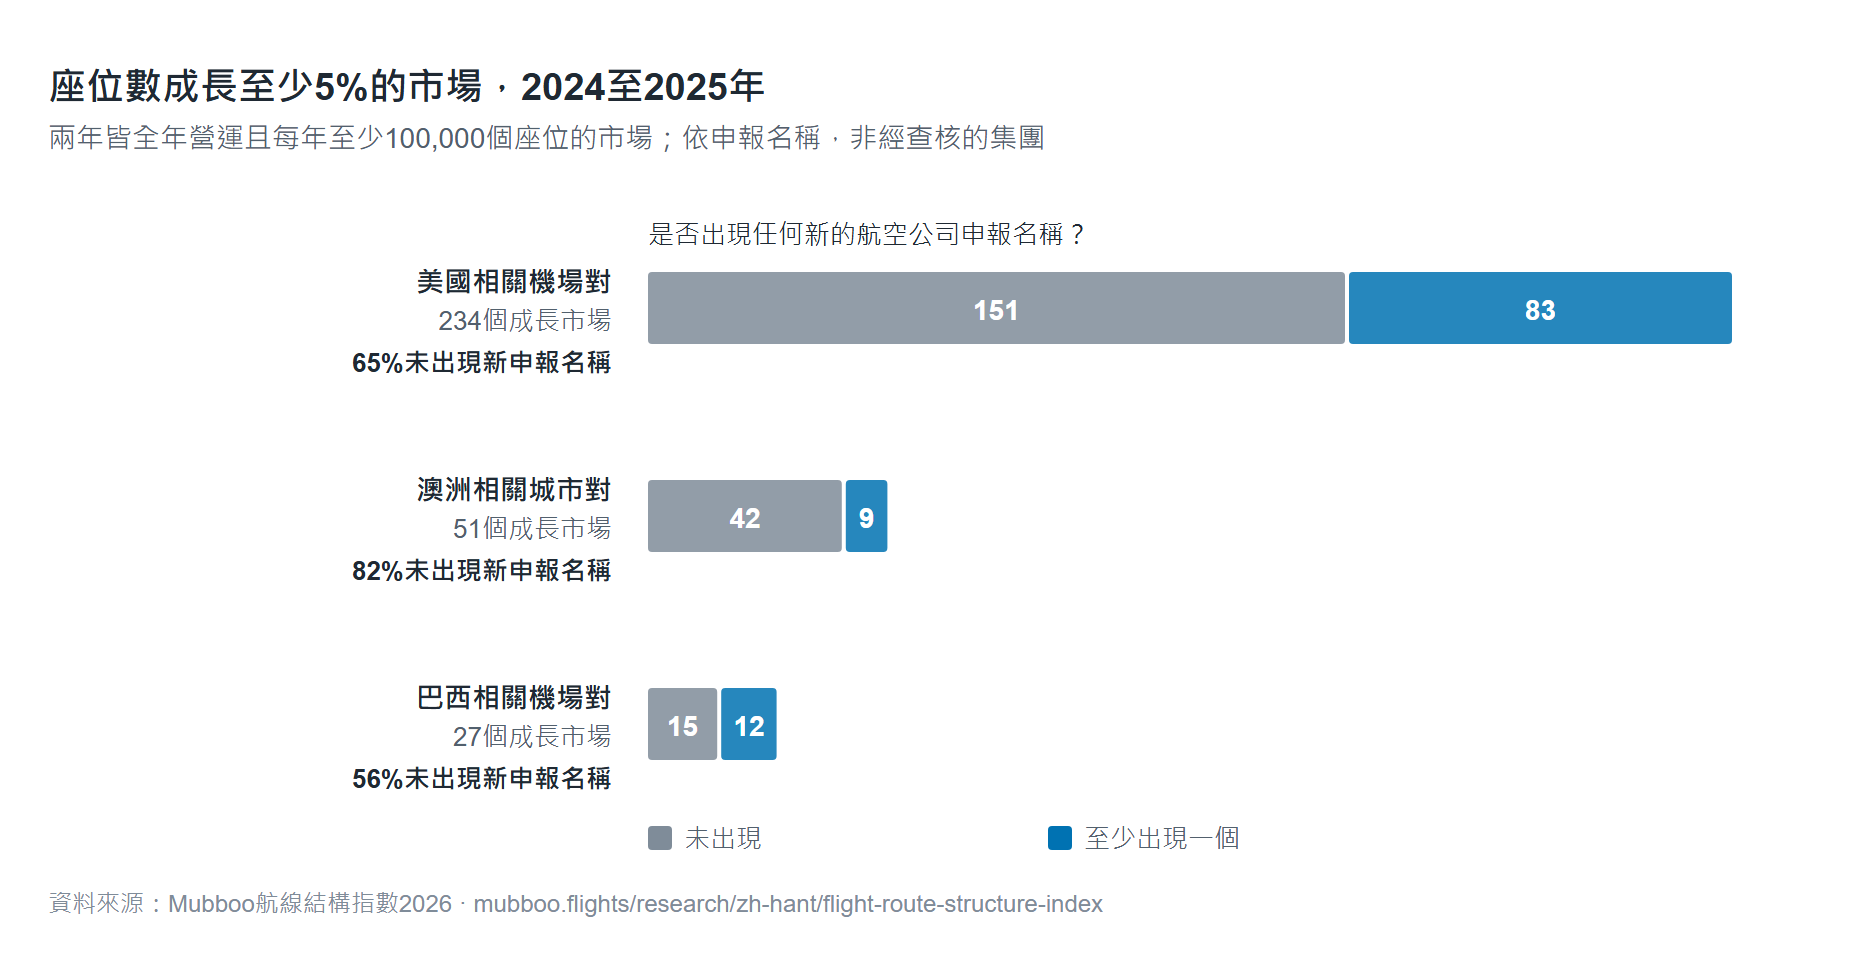
個案能解釋機制,卻無法確立某種情況有多普遍。因此,本指數也納入兩個年度十二個月都有正座位數、且每年至少100,000個座位的所有市場:759個美國相關機場對、107個澳洲相關城市對,以及71個巴西相關機場對,分屬不同資料組。其中分別有234、51與27個成長至少5%。[S01] [S02] [S18]
這些航線數量不多,但背後的運量並不小。2025年,美國的機場對占所屬資料組座位數的84.6%,澳洲的城市對占91.2%,巴西占84.4%。在各國之內,這幾乎是持續性國際運能的普查,而不是抽樣;但就國家而言只有四個,這才是真正的限制。[S01] [S02] [S18]
新業者加入在成長航線上較為常見,但沒有任何一個資料組能確立這一點。在234個成長的美國市場中,有83個出現新名稱,525個未成長的市場中則有166個;澳洲為51個中的9個對56個中的6個;巴西為27個中的12個對44個中的12個。對兩個較小的資料組進行雙尾費雪精確檢定(Fisher exact test),得到p = 0.41與p = 0.20。方向本身並不令人意外。[S01] [S02] [S18]
儘管如此,成長個案的共同點是沒有新名稱加入。在234個成長的美國市場中有151個、51個成長的澳洲市場中有42個、27個巴西市場中有15個,連一個新的航空公司名稱都沒有出現。新增的座位來自原本就在飛這條航線的航空公司。[S01] [S02] [S18]
新名稱的計數也高估了新業者加入的情況。澳洲的九個新名稱中,有三個是同一個澳洲維珍航空名稱分別出現在布里斯本、伯斯與雪梨–杜哈:一個經核准的聯盟,被算了三次。巴西的十二個中有四個,所有新名稱都是LATAM集團的實體,其中三條航線原本就已有另一個LATAM實體在營運。[S01] [S02] [S04] [S05] [S09]
在整個美國資料組中,同樣的機制以不同規模運作。2025年有447條美國相關航線、合計88,017,533個座位,落在享有DOT反托拉斯豁免的跨大西洋合資聯營範圍內。在這些航線上,航空公司名稱的數量與商業決策的數量是兩個不同的數字,本指數兩者都公布。[S17] [S18]
分散度分數大多沒有變動。依申報名稱並以一分為區間計算,234個成長的美國市場中有93個上升、25個下降、116個維持在區間內。澳洲:21、4、26。巴西:9、2、16。[S01] [S02] [S18]
這個區間是編輯上的呈現選擇,會讓結果看起來較好。若取消區間,下降的市場數在美國為44個,在澳洲與巴西分別為9個與3個,而非25、4與2。正因如此,兩種計數都一併公布。[S01] [S02] [S18]
以上皆不能證明成長未能改善競爭。這些計數使用未經企業控制關係調整的申報名稱,排除全新開闢的航線以及任何在兩個年度未能十二個月都有正運能的航線,且只涵蓋四個市場,而非全球。
10. 市場層級:各資料組的平均航線
表4計算航線數量,表5則進行加權。它採用同樣的759、107與71條航線,以座位數為權重計算有效供應者數的平均值,因此一條有一百萬個座位的航線,權重是100,000個座位航線的十倍。結果呈現的是各資料組旅客實際遇到的平均航線,並以兩種方式讀取:依申報名稱,以及將有文件佐證的所有權集團合併。[S01] [S02] [S18]
在每個資料組中,新增的座位大多來自原本就在飛該航線的航空公司:美國資料組為84.3%,澳洲為83.1%,巴西為94.0%(圖6)。其餘由該航線新出現的名稱提供,分別為15.7%、16.9%與6.0%。這個計數已相當寬鬆:來自既有集團的新名稱,例如瓜魯柳斯–利馬航線上的LATAM Airlines Peru,也被算作新名稱。[S01] [S02] [S18]
美國平均航線的有效供應者數維持在1.87。澳洲由2.26降至2.19。巴西由1.94升至2.11,即使將LATAM各實體視為同一集團,也仍由1.83升至1.96。以這項指標而言,巴西是成長確實讓運能分散到更多航空公司的資料組。[S01] [S02] [S04] [S05] [S18]
合併所有權人對澳洲的影響最大。若將澳洲航空與捷星航空視為一個集團、新加坡航空與酷航視為另一個集團,2024年澳洲平均航線的有效供應者數為1.93,而非2.26。將百分之百持有的美國區域航空子公司併入母公司,對美國平均值的影響不到0.01。合資聯營不是所有權關係,本表不予合併。[S06] [S07] [S19] [S20]
請將每一列與其本身的2024年數值對照閱讀。美國與巴西的列計算機場對,澳洲的列計算城市對;城市對會把數個機場合併為一個市場,光是這一點就可能提高計數。各資料組涵蓋的地區也不相同,因此各列之間不作排名。
| 資料組 | 航線數 | 新增座位中來自新名稱的比例 | 有效供應者數(申報名稱) | 有效供應者數(所有權集團) | 座位數(m=百萬),2024至2025 |
|---|---|---|---|---|---|
| 美國相關機場對 | 759 | 15.7% | 1.87至1.87 | 1.87至1.86 | 267.9m至269.2m(+0.5%) |
| 澳洲相關城市對 | 107 | 16.9% | 2.26至2.19 | 1.93至1.90 | 48.3m至50.9m(+5.4%) |
| 巴西相關機場對 | 71 | 6.0% | 1.94至2.11 | 1.83至1.96 | 26.1m至29.2m(+11.6%) |
11. 模式:第二個選項是否撐過一整年?
持續性另有專門的檢驗,只針對2025年,涵蓋全部四個資料組。符合條件的市場須有十二個正運能月份、全年至少100,000個座位,且至少有兩個名稱各占全年座位5%以上。接著要問的是:這兩個名稱是否每一個月也都超過5%。[S01] [S02] [S12] [S18]
分母與第9、10節不同,這是刻意的設計。前兩節要求航線在兩個年度都存在;這項檢驗只需要2025年,再加上全年雙名稱篩選。因此澳洲在這裡貢獻的是73個市場而非107個,兩組數字不能互換。
未通過逐月檢驗的市場,美國為427個中的170個,澳洲為73個中的十六個,巴西為33個中的五個,台灣為77個單位中的八個。若將門檻提高到250,000個座位,美國為312個中的80個,其餘則降為53個中的五個、23個中的零個,以及57個中的三個。[S01] [S02] [S12] [S18]
美國的落差遠大於其他資料組,但也最不令人意外。一個以飛往加勒比海、墨西哥與夏季歐洲的季節性休閒航班為大宗的市場,自然會有更多航線是全年有第二家航空公司、但2月沒有。這是對航線網路的描述,而非對它的評判。
未通過這項篩選,並不代表該航線只有一家航空公司,或沒有航班。它代表的是,所設定的雙名稱門檻並非每個月都達到;新業者加入、業者退出、季節性,或資料來源本身的分類方式,都可能造成這種結果。
12. 討論:可能的解釋為何,又需要什麼證據才能定論
本版有三項結果存在明顯的候選解釋,而運能紀錄無法在其中作出取捨。與其讓讀者自行猜測,不如直接點名,並逐一搭配真正能夠定論的證據。
LATAM為何透過秘魯實體、而非巴西實體增加聖保羅–利馬的運能:相關雙邊協定下的航權、飛機與機組員的基地配置,或秘魯業務的商業定位,都可能產生完全相同的模式。附日期的航權申請文件或集團本身的機隊調度,才能區分這些解釋;座位檔案做不到。[S02] [S04] [S05]
卡達航空在布里斯本–杜哈1.36%的運能下降是否有意義:在單一航線、單一年度中,3,523個座位的規模小到光是機型調換或一般的班表變動就可能造成。之所以報告,是因為它的方向與標題相反,而不是因為它的規模具有決定性。同一數列累積數年的資料,才能作出定論。[S01]
為什麼成長大多由既有業者提供:起降時段與航權是分配而來、並非開放取得;在已經營運的航線上增加班次,成本低於新闢航線;而新業者加入本質上就是不連續的。起降時段分配與機隊資料可以檢驗這一點,但本研究使用的三個運能來源都不包含這些資料,本研究也不宣稱已經檢驗過。
13. 研究方法:指數如何建構
澳洲採用BITRE本身的城市對名稱,巴西採用ANAC的機場對,台灣則採用各本地機場結合官方外國航點名稱。這些單位不能互換,其計數也從不相加。台灣僅作為2025年的補充資料,而且其報表包含依定期航班管理的包機,因此不主張任何台灣的年增減結果。[S01] [S02] [S12] [S13]
展開全文收合
美國採用BTS T-100 International Segment,篩選出座位數與實際起飛架次均為正數的定期客運航班,且只有一端位於美國,再合併為不分方向的機場對。[S18]
美國資料的身分認定層級,與其他地方遵循相同規則。百分之百持有的區域航空子公司,依母公司的申報文件納入企業集團視角:美國航空列出Envoy、PSA與Piedmont,達美航空列出Endeavor,並說明由達美掌控其排班、定價與機位庫存。[S19] [S20]
第三方區域航空業者只加註標示、從不合併,因為T-100記錄的是由誰執飛某一航段,而不是由誰銷售。阿拉斯加航空旗下的Horizon Air同樣未納入對應:本研究並未查閱其現行申報文件,而在僅占資料組千分之一的規模下,證據較弱的情境不如不設。[S18]
BITRE資料的擷取保留2024與2025年、Stops=0、座位數與航班數均為正數的雙向資料列,來源為標題列位於第12列的Data工作表。ANAC資料則保留只有一端位於巴西、起飛架次與座位數均為正數的REGULAR(定期)航班,並合併為不分順序的ICAO機場對。[S01] [S02] [S03]
ANAC檔案大小為358,893,852位元組,並會隨主管機關更新而變動,因此本版凍結2026年9月20日擷取的版本,並以位元組區段讀取、區段之間保留經檢查的256位元組重疊,而不假設日後下載的檔案會完全相同。[S02]
本研究只正規化一個別名:依BITRE本身的說明,將Scoot Tigerair統一為Scoot。除此之外,不會依品牌名稱的部分字串合併任何業者。實際營運運能不等於已售出的機票,也不等於可在當地銷售的機位;共掛班號的航班也不計為額外航班。[S01] [S15]
年成長率採單純的年增減。由於2024年有366天,另外同步以每日平均座位數進行檢查:以此基準計算,聖保羅–利馬的17.70%變為18.02%。在100,000個座位的門檻下,這個選擇會使巴西成長市場的數量由27個變為29個,澳洲則維持51個。各表格採用全年總計。[S01] [S02]
各月等權重是編輯上的選擇,目的是讓只營運兩個月的航班,不會與營運十二個月的航班得到同樣的讀數。座位加權分數同時公布在本報告及資料集中的每一條航線旁。沒有運能紀錄的月份從不以獨占計分;該航線只是不會得到全年分數。
本研究測試了1%、5%與10%三種存在門檻,但任何門檻都不會把小型業者排除在集中度計算之外:篩選決定的是什麼算作第二個選項,而不是什麼算作運能。[S16]
14. 研究方法:檢查確認了什麼,又沒有確認什麼
本研究以精確分數進行第二套獨立計算,重新檢查了516筆全年市場年度紀錄(涵蓋6,192個月度數值)、232組兩年度座位變化分解、十二個個案年度情境,以及十八種群組與區間組合。另外的三資料組2025年分析,再加上7,596個月度數值、27種群組與門檻組合,以及15個集團情境。兩組檢查有所重疊,不予加總。
展開全文收合
台灣十二個月的逐月報表加總後,與全年對照基準72,664,367個座位一致。但仍有兩個航點名稱的儲存格互有720個座位的抵銷差異,本研究保留這項差異,而不是悄悄更正:全國總數吻合,並不代表每一個航線名稱都正確。[S12] [S13]
有三組澳洲–台北航線在BITRE與民航局資料中的全年總數不同:雪梨–台北相差440個座位,墨爾本–台北相差582個,布里斯本–台北相差638個。兩個來源不互相平均,差異原因也尚未釐清。這也是三個資料組從不合併為單一排名的另一個理由。[S01] [S12]
美國檔案與其他檔案一樣以雜湊值凍結:2024年下載檔為1,899,993位元組,2025年下載檔為1,967,253位元組,均列於登錄清單中。兩個年度的每個月份都齊全,若檔案涵蓋的年份或月份與所要求的不符,擷取程序會拒絕該檔案。[S18]
這些都是針對保留紀錄所做的算術檢查,並非外部同儕審查,也無法確認每個月的企業控制關係、當地航權、銷售座位的自由,或來源資料的再利用許可。
本研究在澳洲與巴西資料組上計算了六個深入個案,本文呈現其中五個,第六個達爾文–新加坡則收錄於資料集中。美國個案是依運能從資料組中選出,而不是依其分數。
15. 研究限制:本指數無法告訴你什麼
本指數不衡量票價,本文任何結果都不應被解讀為有關價格、消費者福利或損害的證據。本指數也不對國家或航線進行全球排名:兩個來源資料組加上一個補充資料組,且單位各不相同,並不構成全球樣本。
本指數無法確立誰與誰相互競爭。申報名稱並非經過稽核的經濟實體;企業集團與合作關係的情境是經設定的,在證據許可時標註日期,並明確承認並不完整。未納入對應的航空公司,不代表其獨立性已獲確認;一般的航空聯盟成員身分,也從不視為共同控制。
美國資料組帶有一項其他資料組所沒有的不確定性。第三方區域航空業者依合約為主線航空公司飛行美國航線,而T-100記錄的是執飛業者,不是座位的銷售者。這些名稱既不合併,也不確認為獨立業者;它們涉及的航線會加註標示,而不是悄悄被算作額外的供應者。[S18] [S19]
本指數也不描述旅客實際能買到什麼。實際營運運能不等於可售機位,而對於可以轉機完成的旅程來說,直飛航線也不是整個市場。本研究不主張任何法律上的競爭認定、票價影響,也未經外部同儕審查。
16. 結論:一則成長公告應該揭露什麼
用三個數字取代一個數字:新增了多少座位;由哪些實體或有文件佐證的集團提供;第二個有意義的選項是否全年都存在,而不只是出現在全年彙總中。單一個有利的數字無法同時回答這三個問題;而在這些航線上,這三個答案經常互相矛盾。
對於閱讀業界說法的人而言,實際該問的是:某則公告描述的究竟是三者中的哪一個。供給增加、既有供應者之間的比重改變,以及真正額外的一家業者,是三件不同的事,而標題通常暗示的只有其中一件。
紐約–倫敦顯示五家航空公司最後歸結為三個決策者。聖保羅–利馬顯示身分認定可以反轉衡量出的趨勢。伯斯–新加坡顯示分配更平均並不需要新名稱。黃金海岸–基督城顯示在不作任何假設的情況下,成長與集中度一同上升。布里斯本–杜哈說明為什麼分數持平並不是定論。布里斯本–馬尼拉則顯示全年清單中隱藏的那一整年。
17. 資料:如何引用本版並取得資料
計算產生的每一條航線都已公開,而不只是本文討論的個案:美國、澳洲與巴西資料組共3,656列,包含座位數、分散度分數、座位加權分數、全年占比分數、有效供應者數、逐月雙名稱計數、名稱變動,以及表4背後的群組標記。
檔案位於https://mubboo.flights/research/flight-route-structure-index/data/mubboo-flight-route-structure-index-2026-routes.csv。欄位說明與授權條款位於https://mubboo.flights/research/flight-route-structure-index/data/README.md。資料與圖表以CC BY 4.0授權發布:可自由再利用,包括商業用途,但須註明出處為Mubboo Flights Research。
有兩個欄位僅適用於美國,原因是該資料組帶有其他資料組所沒有的不確定性:由第三方區域航空業者執飛的座位數,以及該航線是否受享有反托拉斯豁免的聯營涵蓋。公布的分數兩者都未套用;兩種情境分別報告,讓讀者可以自行重建其中任一種。[S17] [S18] [S19]
引用格式:Mubboo Flights Research (2026). Mubboo Flight Route Structure Index 2026: The Gap Between Airline Counts and Independent Choice. Data snapshot 20 September 2026. https://mubboo.flights/research/flight-route-structure-index。引用個別航線時,請一併註明其資料組與單位類型:BITRE的城市對與ANAC的機場對是不同的對象。
本研究只公布Mubboo自行衍生的數值,不轉發任何主管機關的原始檔案。每一份來源檔案都已連同檔案大小與雜湊值列於登錄清單中,任何人都可以向該機關取得檔案,重建這些數字。
相關條款允許這麼做。BTS資料依17 U.S.C. §105屬公共領域;巴西Decreto 8.777/2016 art. 4規定,聯邦資料在註明來源的前提下可自由使用;台灣的政府資料開放授權條款則允許在註明出處的前提下製作衍生著作。[S01] [S02] [S12] [S18]
歡迎指正。更正內容會在本頁標註日期,而不會悄悄修改。方法問題與更正請求將由具名人員處理,而非透過表單;聯絡方式隨報告一併公布。每一版都會保留在各自的網址上;後續版本是在紀錄上增補,而不是取代先前版本的內容。
探索資料
搜尋、篩選本報告背後的資料列並繪成圖表。全部在你的瀏覽器中依已發布的 CSV 運作,不會傳送任何資料。
One row is one route. The three panels count different things (airport pairs or city pairs) and are never pooled, so choose one. Effective suppliers is 1 divided by the mean monthly concentration, not a count of airlines. A blank means the route had no comparison across both years. Search US and Brazil routes by airport code (JFK, SBGR) or airline label; Australian routes by city name. Capacity only: no fares.
資料載入中…
FAQ
這是全球最具競爭性航線的排名嗎?
不是。本研究涵蓋2024與2025年美國、澳洲與巴西相關的航線變化,另有一個僅含2025年的台灣資料組。各資料組的統計單位與服務定義不同,從不合併計算,也不對國家進行排名。
分散度分數較低,是否代表機票較貴?
本研究無法得出這個結論。研究並未衡量票價,也未估計任何因果關係。分數較低,只代表在所述的名稱、集團或合作規則下,申報的座位較為集中;這不是關於價格或消費者損害的研究發現。
同一航空聯盟的航空公司是否一律合併計算?
不是。航空聯盟成員身分、共掛班號、聯運與少數股權,都不足以構成共同控制。有文件佐證的母子公司關係與特定航線的商業合作,會分別以標示清楚的情境進行檢驗;未納入對應的航空公司,也不代表其獨立性已獲確認。
為什麼50分不代表「一半的可選擇性」?
因為這個分數是將集中度加以轉換,而不是計算旅行選項的數量。每個月都有兩家勢均力敵的供應者,依定義就會得到50分。這個數字本身無法說明轉機行程、票價、起飛時間,或旅客實際擁有多少選擇。
可以轉載圖表與資料嗎?
可以,但請註明出處為Mubboo航線結構指數(Mubboo Flight Route Structure Index)及資料快照日期。圖表與航線層級資料集是Mubboo自行衍生的成果;底層的政府機關原始檔案並非本公司所有,不得轉發,附錄已逐一列出,方便讀者向原始來源取得。
Sources
- S01 — BITRE(澳洲基礎設施、交通研究與區域經濟局),國際定期客運實際營運航班與座位數,2026年6月版活頁簿;Data、Notes及Missing工作表;2024-2025年資料列 (checked 2026-09-20)
- S02 — ANAC(巴西國家民航局),Dados Estatisticos.csv;官方實際營運運能紀錄,含申報航空公司名稱;2024-2025年資料,於2026年9月20日擷取 (checked 2026-09-20)
- S03 — ANAC,Dados Estatisticos do Transporte Aereo資料集的後設資料與申報定義 (checked 2026-09-20)
- S04 — LATAM Airlines Group,2024年Form 20-F;將LATAM Airlines Peru S.A.與TAM Linhas Aereas S.A.標記為2024年度的合併報表成員;非完整的申報文件稽核 (checked 2026-09-20)
- S05 — LATAM Airlines Group,2025年Form 20-F;將LATAM Airlines Peru S.A.標記為2025年度的合併報表成員;非完整的申報文件稽核 (checked 2026-09-20)
- S06 — 澳洲航空(Qantas),Subsidiary companies(子公司);捷星航空澳洲/紐西蘭(Jetstar Airways Australia/New Zealand)的關係 (checked 2026-09-20)
- S07 — 新加坡航空(Singapore Airlines),Our subsidiaries(旗下子公司);酷航(Scoot)的所有權 (checked 2026-09-20)
- S08 — BITRE,International airline activity,2024年10月;印刷頁碼第28頁,航空服務說明(Notes on airline services) (checked 2026-09-20)
- S09 — ACCC(澳洲競爭及消費者委員會),澳洲維珍航空與卡達航空整合聯盟獲准,2025年3月28日;說明濕租安排及預期的公共利益,包括票價下行壓力 (checked 2026-09-20)
- S10 — IASC(澳洲國際航空服務委員會)決定書[2025] IASC 102,2025年3月4日;第1.2、3.14、3.17、3.32及3.33節;濕租、特定航線協調,以及無聯盟情況下的替代情境 (checked 2026-09-26)
- S11 — 澳洲維珍航空(Virgin Australia),Takes Off to Doha,2025年6月12日;所公布的布里斯本航線開航時程,非經獨立衡量的經濟效益 (checked 2026-09-20)
- S12 — 台灣民航局(交通部民用航空局)統計月報;2025年即民國114年,十二個ODS檔中的單月表36 (checked 2026-09-20)
- S13 — 台灣民航局,2025年年報ODS檔;以表53作為全年座位數對照基準 (checked 2026-09-20)
- S14 — OAG,Middle East Aviation: Balancing Growth and Competition;業界使用航線HHI的實例,未引用任何OAG數字 (checked 2026-09-20)
- S15 — BITRE,International airline activity,2025年9月;關於申報名稱由Scoot Tigerair更新為Scoot的說明 (checked 2026-09-20)
- S16 — 美國司法部反托拉斯署(US Department of Justice, Antitrust Division),Herfindahl-Hirschman Index;定義與0-10,000尺度,僅引用其衡量方法,未引用任何門檻 (checked 2026-09-20)
- S17 — 美國運輸部(US Department of Transportation),Aviation Antitrust Immunity Cases(航空反托拉斯豁免案件);現行聯盟登錄清單,含案卷、命令編號及附帶條件;最後更新於2025年11月18日 (checked 2026-09-22)
- S18 — 美國運輸部運輸統計局(US DOT Bureau of Transportation Statistics),T-100 International Segment(All Carriers);逐月可售座位數、實際起飛架次及航空公司;2024與2025年擷取資料 (checked 2026-09-22)
- S19 — American Airlines Group(美國航空集團),FY2025 Form 10-K;區分百分之百持有的區域航空子公司與第三方區域航空公司 (checked 2026-09-22)
- S20 — 達美航空(Delta Air Lines),FY2025 Form 10-K;指明Endeavor Air為百分之百持有的子公司,並說明達美掌控Delta Connection航班的排班、定價與機位庫存 (checked 2026-09-22)
Mubboo航線結構指數(Mubboo Flight Route Structure Index)涵蓋主管機關有公布航空公司層級航線運能的市場。這個涵蓋範圍本身就是指數的定義,而不是未能達成更大目標的缺口:多數主管機關只公布旅客人數,或把航空公司與航線分放在無法串接的表格中。每一版都會列明所涵蓋的市場。
BTS(美國運輸統計局)的資料屬美國政府著作,依17 U.S.C. §105屬公共領域,註明來源即可再利用。澳洲、巴西與台灣的原始檔案各有其使用條款,本文不予轉發。[S18]
除標明為來源原文者外,所有航線總計、分數、群組計數、圖表及公開的資料集,均為Mubboo依所引用紀錄自行計算。BITRE、ANAC、台灣民航局及本文引用的各主管機關,均未製作或背書這些分數。資料快照日期為2026年9月20日;觀察年度為2024與2025年,台灣僅含2025年。
企業集團與合作關係的結果屬於設定的情境,並非完整的獨立性稽核。HHI是由來已久的集中度指標,本研究僅作描述性使用:未對任何航線套用結合(併購)審查門檻。[S14] [S16]
Mubboo提供機票比較服務,旅客透過合作夥伴連結消費時,Mubboo可能獲得佣金。我們不販售機票,也不掌控供應商的機位庫存;聯盟行銷(affiliate)身分不是本版任何計算中的變數。
Mubboo Flights Research Team · Reviewed by Richard Lee(研究負責人)核准發布,2026年9月27日;譯文經AI審校,未經母語人工審校