Índice de pesquisa · Edição 2026 · Estados Unidos, Austrália, Brasil e Taiwan
Índice Mubboo de Estrutura de Rotas Aéreas 2026: a diferença entre contar companhias aéreas e ter escolha independente
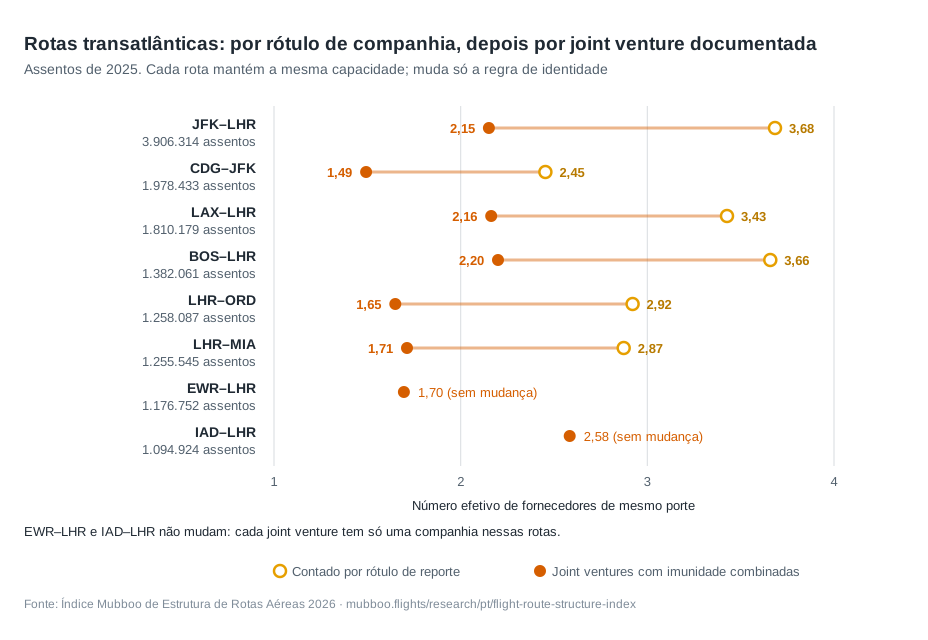
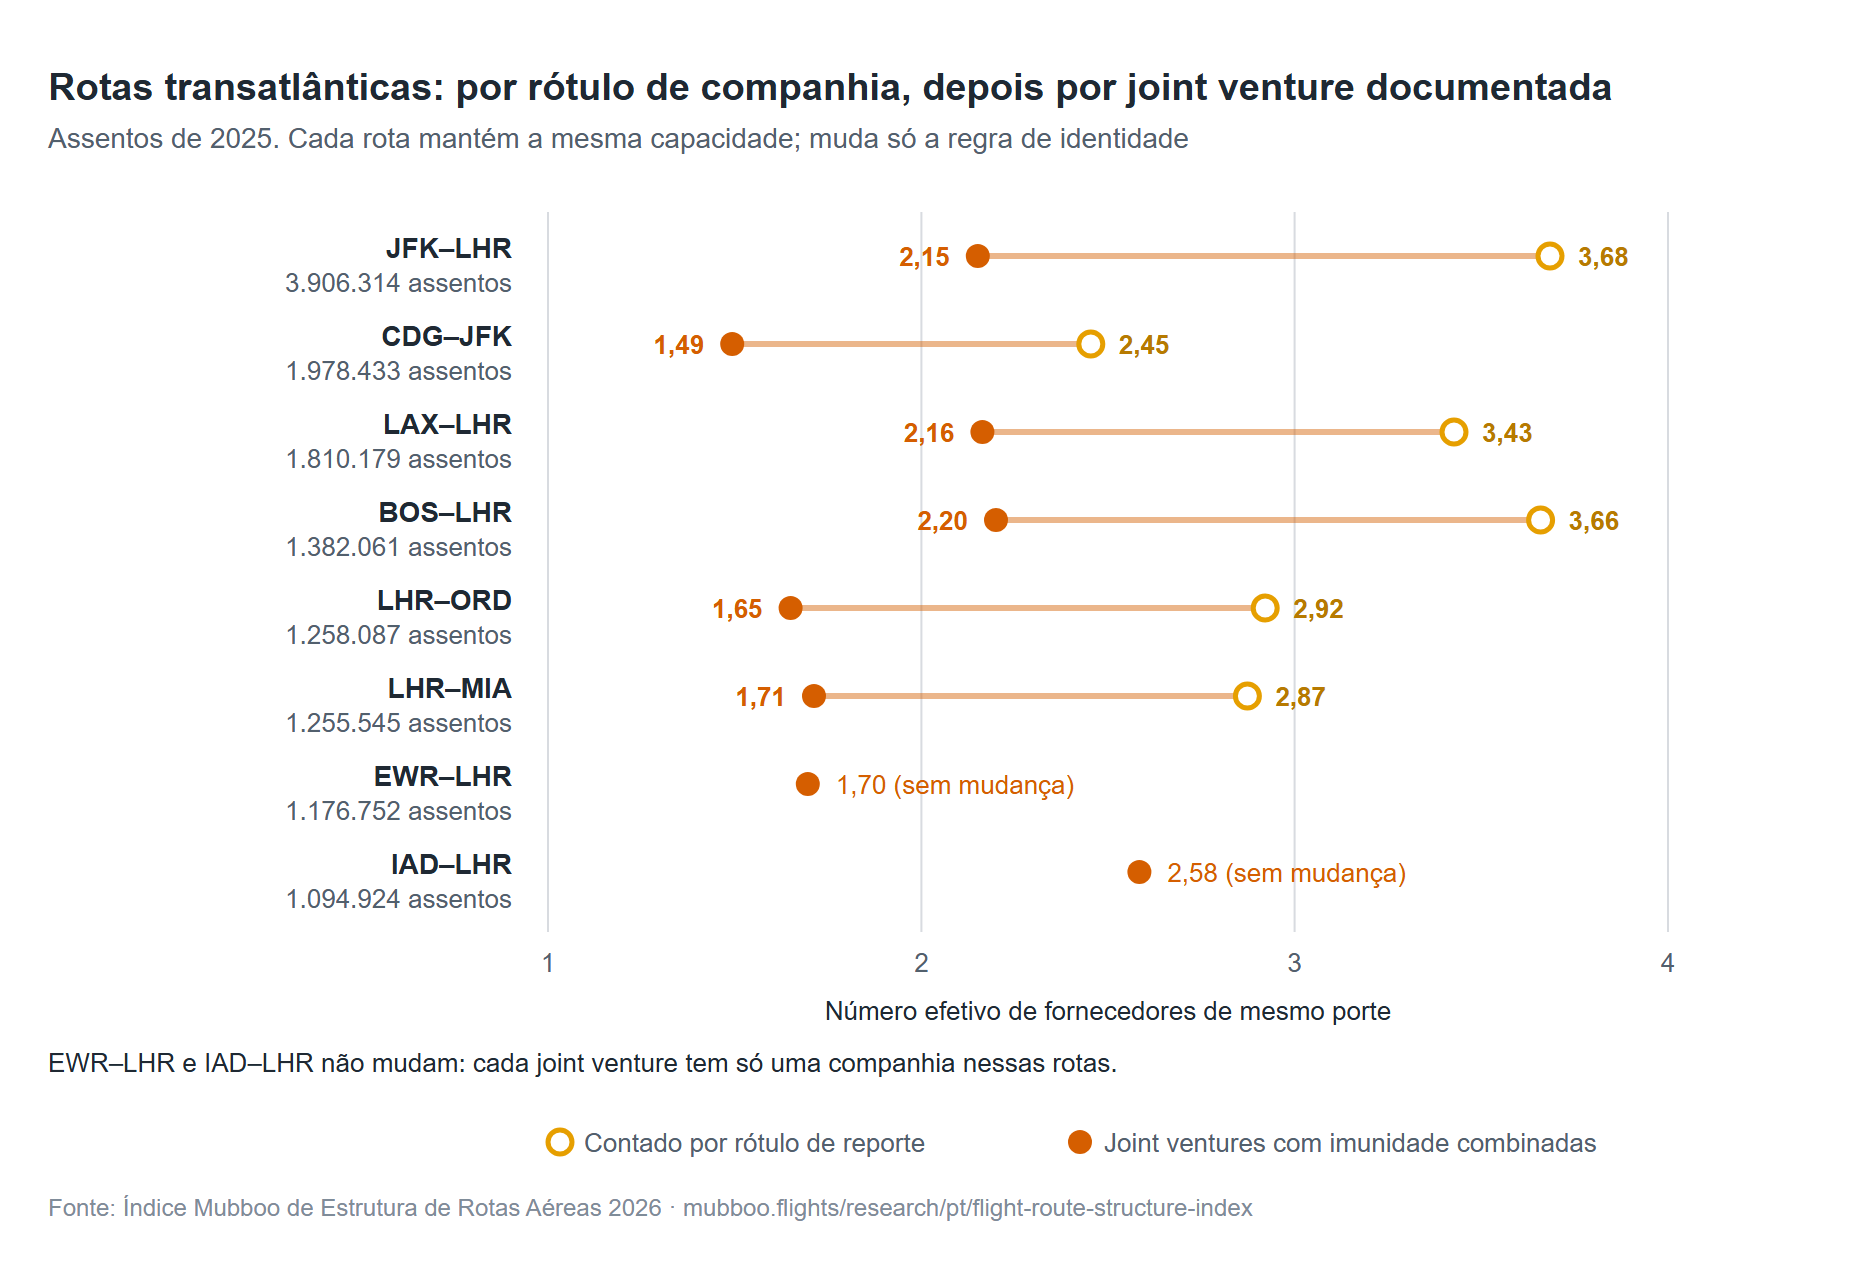
O crescimento de uma rota é anunciado como um só número. São pelo menos três. Em Nova York JFK–Londres Heathrow, cinco companhias aéreas ofereceram praticamente todos os assentos de 2025, e a rota equivale a 3,68 fornecedores de igual tamanho. Somadas as duas joint ventures transatlânticas com imunidade antitruste nos EUA, os mesmos assentos equivalem a 2,15. [S17] [S18]
Esta edição mede três coisas separadamente. Oferta: quantos assentos chegaram. Controle: quem os detinha, depois de somados os grupos documentados e as joint ventures autorizadas. Continuidade: se havia uma segunda opção relevante em todos os meses, e não só no resumo anual. [S01] [S02] [S12] [S17]
Dois atalhos falham. A capacidade pode se distribuir de forma mais equilibrada sem nenhum nome novo de companhia: foi o que ocorreu em Perth–Singapura. E crescer dentro de uma aliança ainda acrescenta assentos: Brisbane–Doha ganhou 134.231 sob uma aliança que, segundo a ACCC, provavelmente pressionaria os preços para baixo. O estudo mede capacidade, não tarifas, e cobre quatro mercados, não o mundo. [S01] [S09]
- Nova York JFK–Londres Heathrow: cinco companhias, mas duas joint ventures com imunidade detêm 94,88% dos assentos; a JetBlue é a única independente acima de 5%.
- 447 rotas ligadas aos EUA, com 88,0 milhões de assentos em 2025, estão dentro de uma joint venture transatlântica com imunidade antitruste nos EUA.
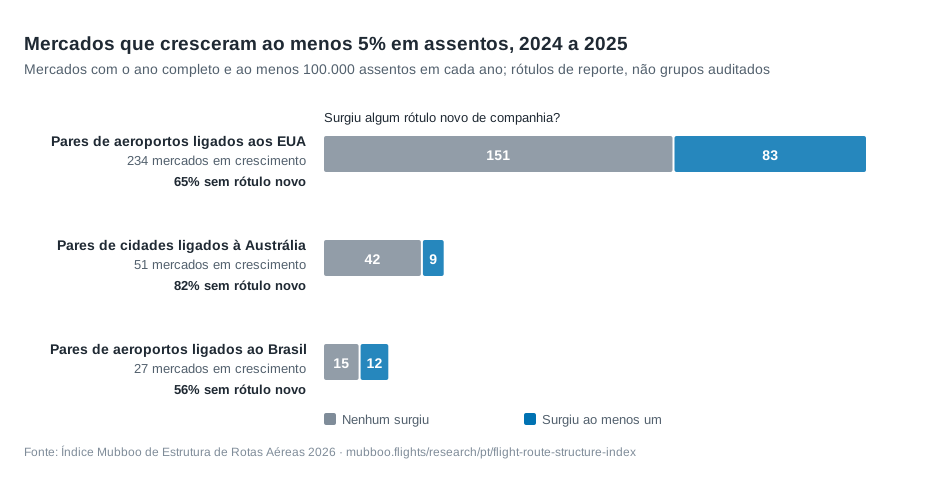
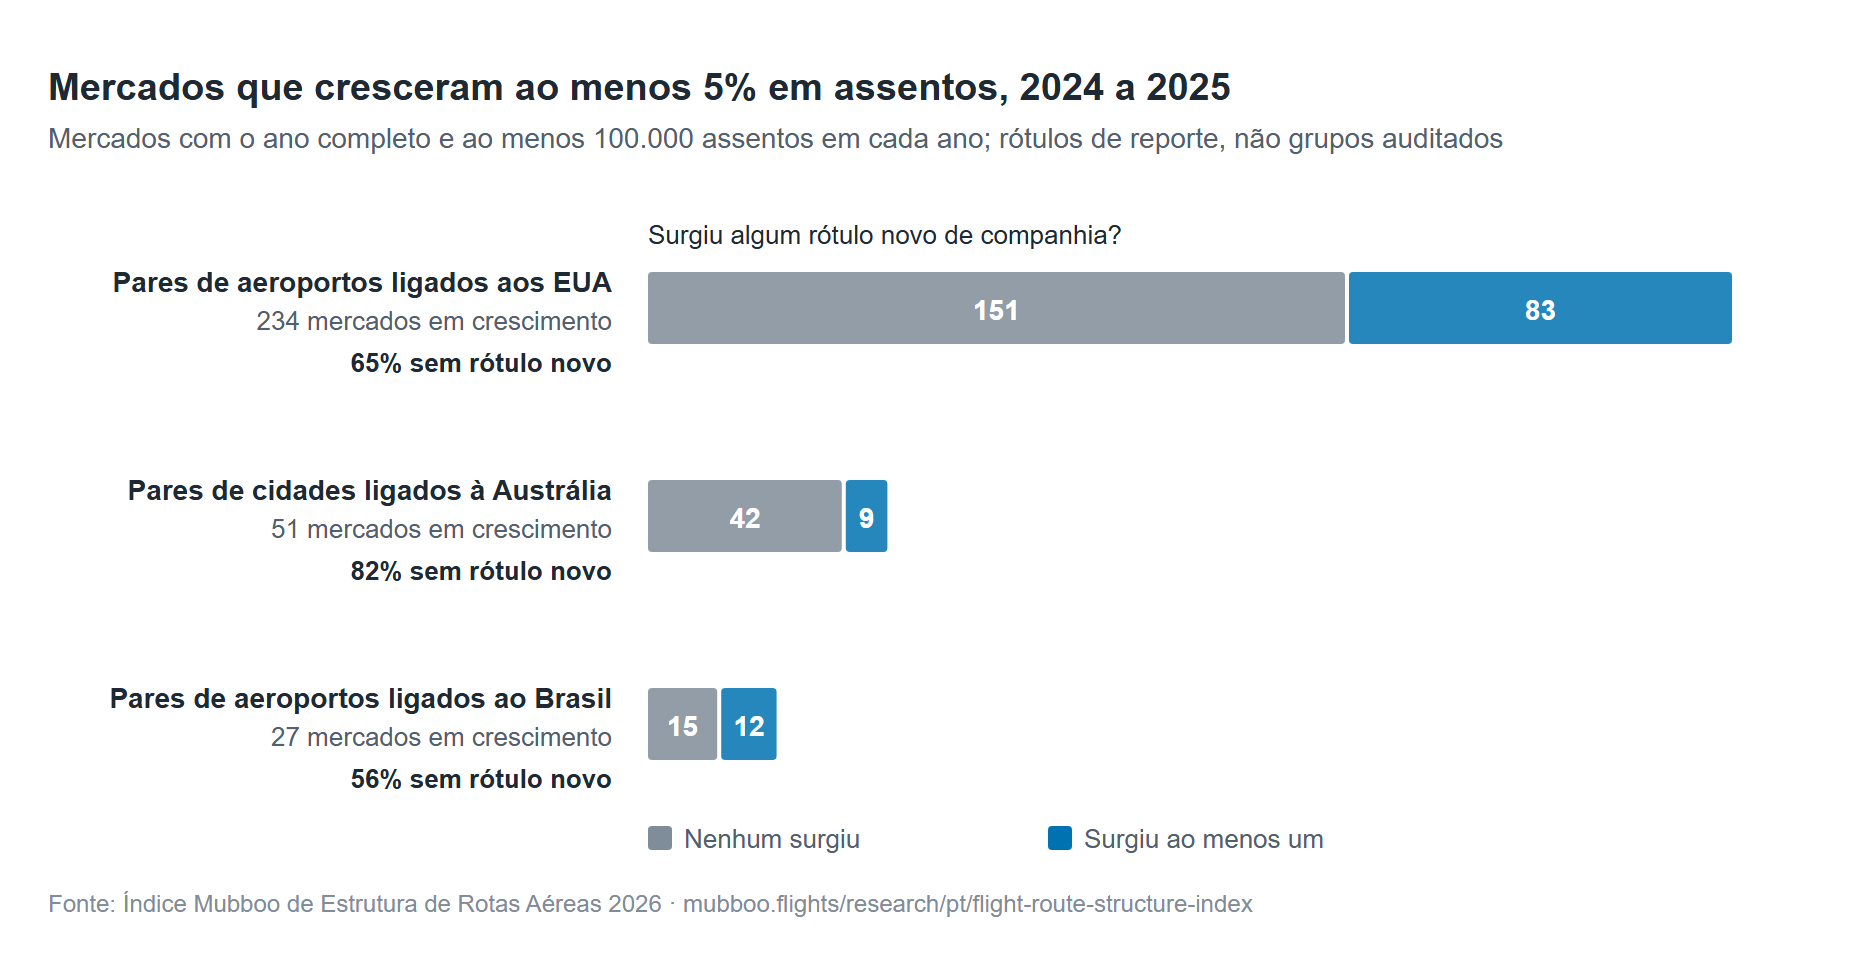
- 151 de 234 rotas em crescimento nos EUA, 42 de 51 na Austrália e 15 de 27 no Brasil não ganharam nenhum rótulo novo de companhia aérea.
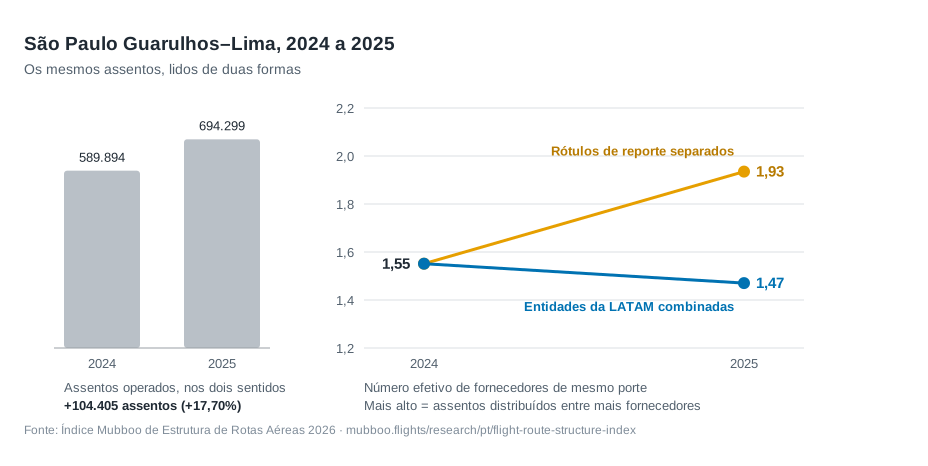
- São Paulo–Lima: assentos +17,70% e códigos de dois para quatro, mas somando as entidades da LATAM os fornecedores efetivos caem de 1,55 para 1,47.
- 170 de 427 rotas dos EUA com uma segunda companhia ao longo do ano não a tiveram em todos os meses. Em Taiwan, foram 8 de 77.
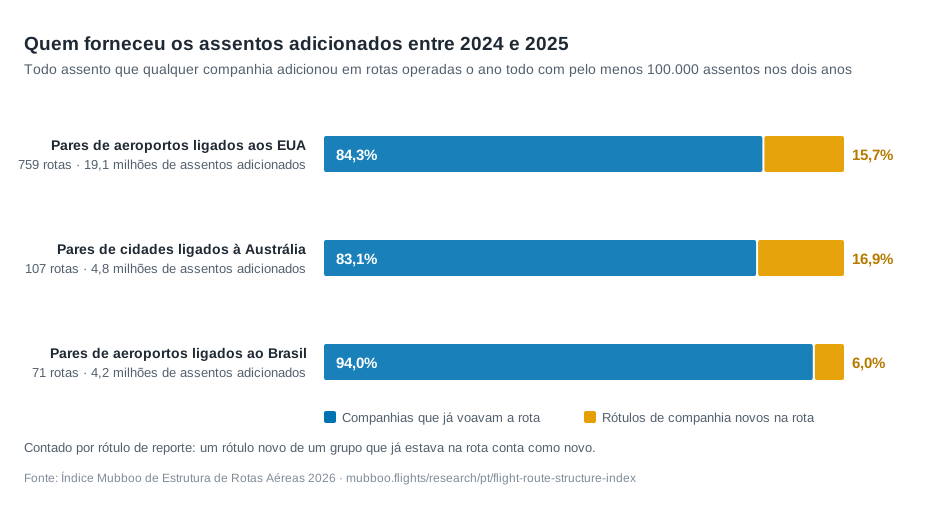
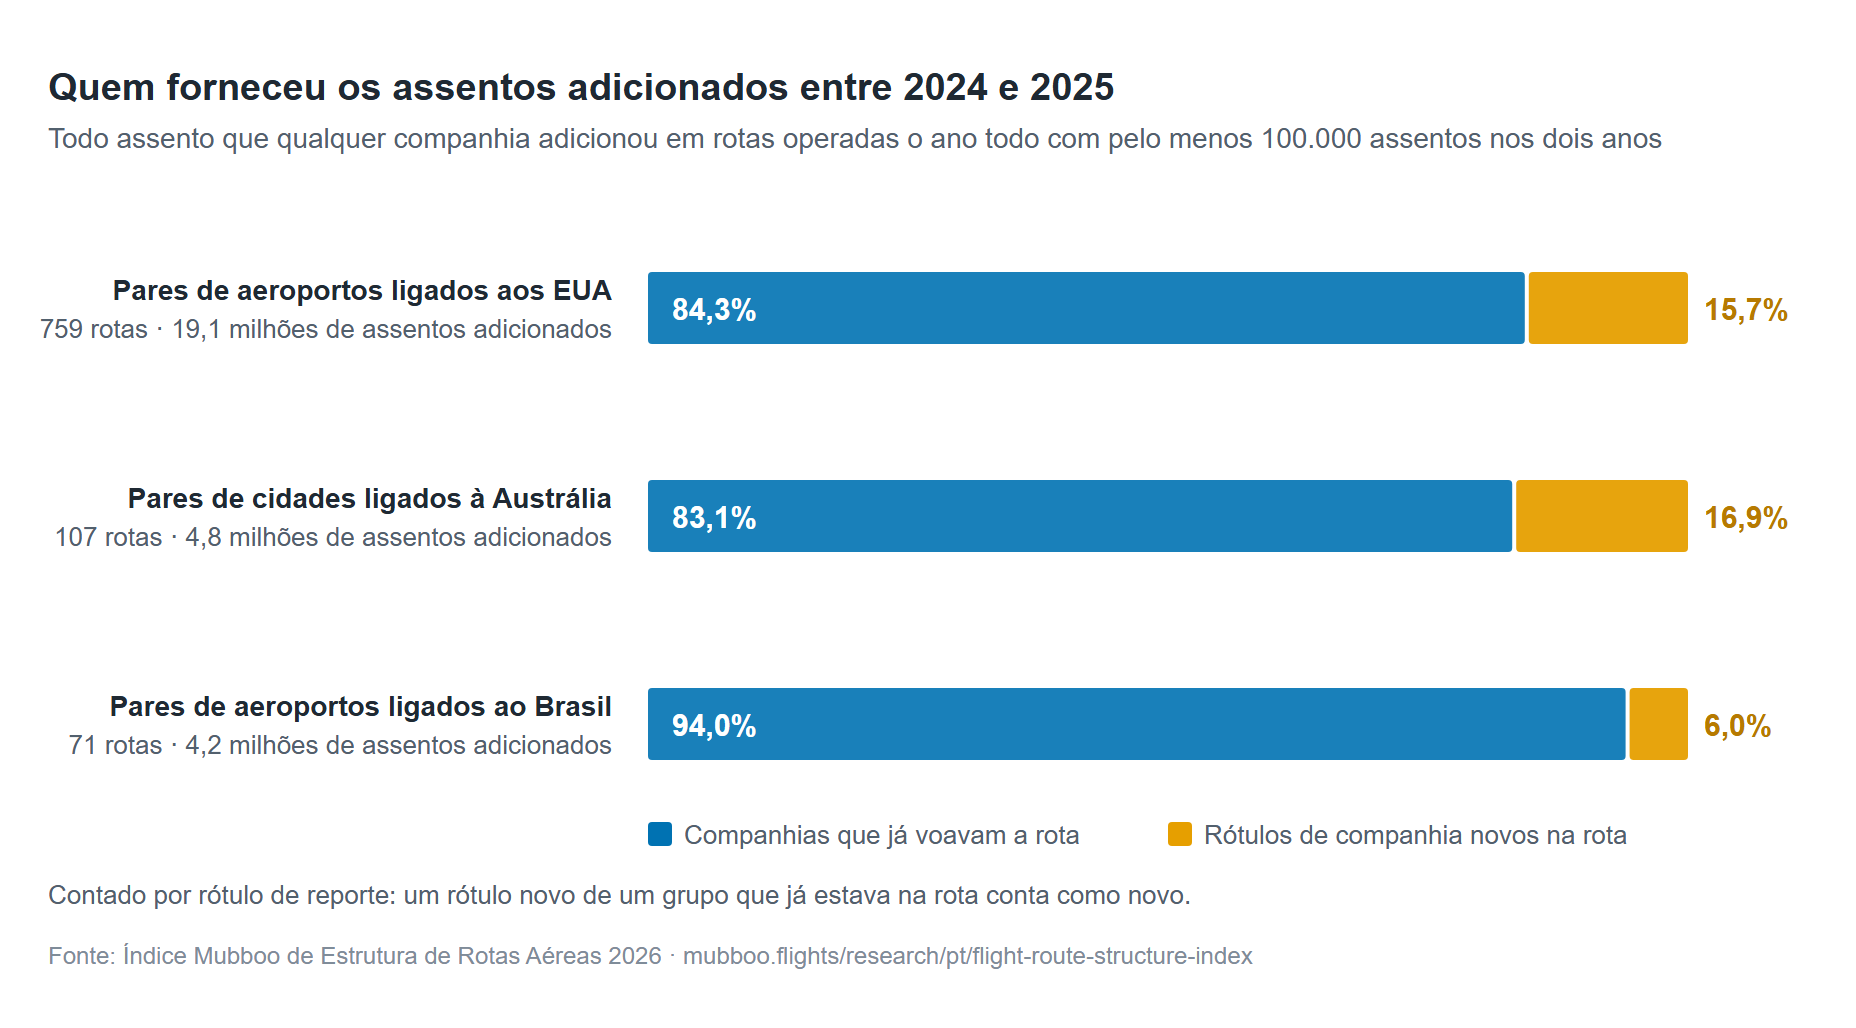
- Companhias já presentes na rota forneceram 84% dos assentos adicionados nas rotas ligadas aos EUA, 83% na Austrália e 94% no Brasil.

Resumo em vídeo
Índice Mubboo de Estrutura de Rotas Aéreas 2026, explicado em 95 segundos
Um resumo animado deste relatório, narrado em inglês: porque é que as cinco companhias aéreas entre Nova Iorque JFK e Londres Heathrow equivalem a cerca de dois fornecedores independentes quando se combinam as parcerias aprovadas pelos reguladores, como um novo nome de companhia pode voar com aviões de outra, porque um total anual pode esconder os meses sem uma segunda companhia e de onde veio a maior parte dos lugares acrescentados. Mede lugares e estrutura de rotas, não tarifas.

Ler a transcrição do vídeo (em inglês)
New York to London. Five airlines carry virtually all of its seats. Combine the two joint businesses regulators approved, and it reads like about two. Airline names and independent choices are not the same number. Here are three ways the count can fool you. One: a name isn't always a separate decision. On JFK to Heathrow, two airline pairs run joint businesses with US antitrust immunity, and hold 95% of the seats. By name, it reads as 3.68 equal-sized airlines. Combine the pairs: 2.15. It isn't just one route. Boston, Los Angeles, Chicago: the same drop. Two: a new name isn't always a new airline. Brisbane to Doha grew 52%, and Virgin Australia joined. But those flights use Qatar Airways' aircraft and crew. From July, the two report almost identical seats: 21,948 each. Three: the year can hide your month. Of 427 US routes with a second airline across the year, 170 didn't have one in every month. And growth? Most new seats came from airlines already flying the route: 84% in the US, 83% in Australia, 94% in Brazil. So next time you hear "new route" or "more airlines", ask: more seats, a reshuffle, or a truly new choice? Then check your month. The full index is free, from Mubboo Flights Research.
Mubboo Research · Nº 1 · Edição 2026
Dados e citação
Por Mubboo Flights Research Team · Responsável pela pesquisa: Richard Lee
Richard Lee é o fundador da Mubboo e lidera a Mubboo Flights Research. Ele define a pergunta e o método de cada relatório, aprova os resultados congelados antes da publicação e responde por escrito, em support@mubboo.flights, às perguntas de jornalistas sobre a metodologia.
- Pontuações por rota, 3.656 rotas (CSV) Todas as rotas produzidas pelo cálculo de 2024-2025, com as colunas descritas no dicionário de dados (em inglês). Licença: CC BY 4.0.
- Dicionário de dados (Markdown) O que cada coluna significa e o que as linhas não são (em inglês).
- Pacote de imprensa (ZIP) Todas as figuras, as citações, um resumo de uma página e os arquivos de dados em um só download.
- Cópia arquivada no Zenodo: doi:10.5281/zenodo.22995092 Um depósito permanente e versionado dos arquivos de dados, para citação.
Como citar: Mubboo Flights Research (2026). Índice Mubboo de Estrutura de Rotas Aéreas 2026: a diferença entre contar companhias aéreas e ter escolha independente. https://mubboo.flights/research/pt/flight-route-structure-index Data: https://doi.org/10.5281/zenodo.22995092
Jornalistas e pesquisadores podem citar estes resultados, com crédito à Mubboo Flights Research e link para este relatório.
Método, fontes e limites estão detalhados abaixo. Mais da Mubboo Research.
Mais capacidade aérea significa mais concorrência?
Não por si só. Assentos medem oferta. Como esses assentos se dividem entre fornecedores é uma segunda questão, e se essa divisão se mantém mês após mês é uma terceira. As seis rotas desta edição foram escolhidas porque cada uma responde a essas perguntas de um jeito, e duas delas respondem em direções opostas. [S01] [S02]
O atalho inverso também falha. Uma rota sem nenhum nome novo de companhia ainda pode ficar mais equilibrada, e uma rota cuja pontuação nunca se move ainda pode ter ganhado capacidade que os viajantes usam. Os dois casos aparecem nos registros australianos. [S01]
O que a pontuação mede e o que significa 50
Para cada mês, tome a participação de cada rótulo de reporte (o nome sob o qual a capacidade é declarada) nos assentos do mês, eleve as participações ao quadrado e some. Esse é o Índice Herfindahl-Hirschman (HHI), usado aqui como fração entre 0 e 1, e não na conhecida escala de 0 a 10.000. Tire a média dos doze meses, subtraia de um e multiplique por 100. [S16]
Um único fornecedor em todos os meses dá 0. Dois fornecedores equilibrados em todos os meses dão 50, quatro dão 75, e um mercado real nunca chega a 100. Ao lado da pontuação publicamos um dividido pela concentração mensal média, que se lê como um número efetivo de fornecedores de igual tamanho. Nenhum dos dois números é uma porcentagem da escolha que o viajante tem. [S16]
1. Estrutura: três perguntas escondidas em um único número de crescimento
Uma companhia aérea abre uma rota e o anúncio traz um único número: assentos, voos ou um percentual. Este índice desdobra esse número em oferta, controle e continuidade, e informa cada um sem fundi-los em um único número de manchete.
Os três não andam juntos. As seis rotas abaixo estão ordenadas para que cada uma isole um deles. Em duas, somar entidades corporativas documentadas inverte a tendência medida; uma não depende de nenhuma premissa de agrupamento; duas envolvem acordos que um regulador autorizou por escrito; a última trata de se uma alternativa sobreviveu ao calendário. [S01] [S02] [S18]
As seções 9 a 11 deixam então os casos de lado e perguntam com que frequência cada um desses padrões se repete em todos os mercados com operação contínua de quatro países.
Tudo aqui é retrospectivo. Os anos de observação são 2024 e 2025, e a base da pesquisa foi montada entre 20 e 22 de setembro de 2026, com a planilha do BITRE de junho de 2026, um arquivo da ANAC baixado naquela manhã, as tabelas mensais de 2025 de Taiwan e dois anos completos do T-100 dos EUA. Nada aqui descreve malhas à venda hoje. [S01] [S02] [S12] [S18]
2. Caso: Nova York–Londres, cinco companhias e duas joint ventures
Seis rótulos de companhias declararam capacidade em Nova York JFK–Londres Heathrow em 2025, somando 3.906.314 assentos, embora um deles, a Saudia, tenha declarado só 290. Lida por esses rótulos, a rota marca 72,86, ou 3,68 fornecedores de igual tamanho. Para um único par de aeroportos, é uma distribuição incomumente ampla, e é o número que uma contagem de nomes de companhias informa. [S18]
Dois desses pares não são decisões comerciais separadas. British Airways e American mantêm uma joint venture (acordo de negócio conjunto) com imunidade antitruste concedida pelo Departamento de Transportes dos EUA (DOT) na Order 2010-7-8; Virgin Atlantic e Delta, na Order 2013-9-14, alterada pela Order 2019-11-14. Juntos, esses quatro rótulos detêm 94,88% dos assentos. [S17]
Somando cada par onde vale sua concessão, a pontuação cai para 53,52, e os fornecedores efetivos, de 3,68 para 2,15. A JetBlue, com 199.552 assentos e 5,11%, é a única operadora independente de algum porte. A rota também encolheu 1,47% no ano; não se trata, portanto, de uma história de crescimento. É o que uma contagem de rótulos esconde numa rota madura. [S17] [S18]
Imunidade é coordenação autorizada, não propriedade comum, e aprovação não prova implementação. A concessão da oneworld também traz uma contrapartida: quatro pares de slots em Heathrow transferidos a concorrentes por dez anos. O regulador agia sobre a mesma preocupação que esta medida descreve, e a registrou na própria ordem. [S17]
| Rótulo de reporte | Assentos em 2025 | Participação | Joint venture |
|---|---|---|---|
| British Airways (BA) | 1.379.331 | 35,31% | oneworld, Order 2010-7-8 |
| Virgin Atlantic (VS) | 1.213.481 | 31,06% | SkyTeam, Order 2013-9-14 |
| American Airlines (AA) | 758.292 | 19,41% | oneworld, Order 2010-7-8 |
| Delta Air Lines (DL) | 355.368 | 9,10% | SkyTeam, Order 2013-9-14 |
| JetBlue Airways (B6) | 199.552 | 5,11% | nenhuma |
| Saudia (SV) | 290 | 0,01% | nenhuma |
3. Caso: São Paulo–Lima, os mesmos assentos lidos de duas formas
A ANAC registra 589.894 assentos nos dois sentidos em SBGR-SPJC em 2024 e 694.299 em 2025, alta de 17,70%. O arquivo de 2025 traz quatro códigos de reporte, onde o de 2024 trazia dois. Lida por esses códigos, a pontuação de dispersão sobe de 35,54 para 48,32, o que parece um mercado se abrindo. [S02]
Somando as duas entidades que os próprios relatórios da LATAM consolidam no grupo, os mesmos assentos dão a leitura oposta: 35,54 cai para 32,00. Em fornecedores efetivos, 1,55 vira 1,47. Os dois formulários 20-F marcam a LATAM Airlines Peru S.A. como membro consolidado, e o de 2024 marca a TAM Linhas Aéreas S.A. do mesmo modo. [S02] [S04] [S05]
A leitura por grupo é a conservadora, e é por isso que uma lista mais longa de códigos de companhias é um indicador fraco de escolha independente. Nenhuma fusão é inferida aqui, e não se oferece explicação para a LATAM ter decidido operar parte desta rota com sua entidade peruana.
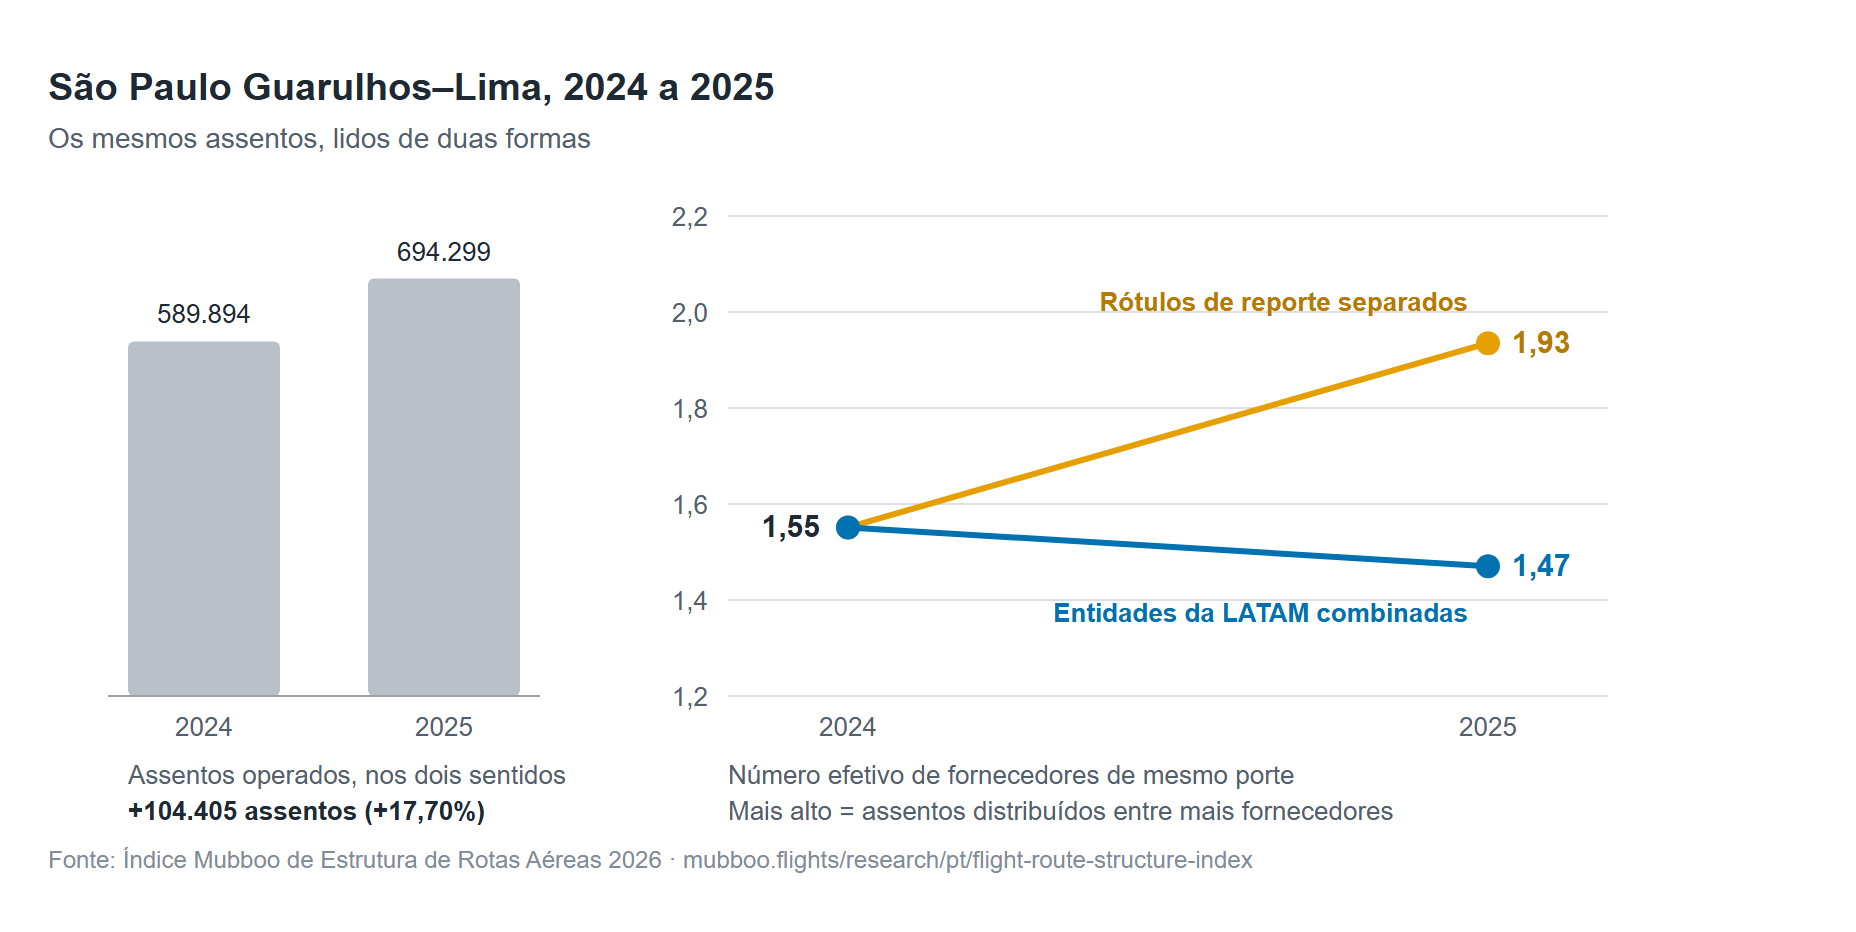
| Medida | 2024 | 2025 | Variação |
|---|---|---|---|
| Assentos operados nos dois sentidos | 589.894 | 694.299 | +17,70% |
| Pontuação de dispersão, códigos separados | 35,54 | 48,32 | +12,77 pontos |
| Pontuação de dispersão, entidades LATAM somadas | 35,54 | 32,00 | -3,54 pontos |
| Fornecedores efetivos, entidades LATAM somadas | 1,55 | 1,47 | -0,08 |
| Participação da LATAM nos assentos anuais | 76,91% | 80,08% | +3,17 pontos percentuais |
4. Caso: de onde vieram os assentos extras em São Paulo–Lima
O arquivo da ANAC identifica as companhias, e os nomes fazem quase todo o trabalho. LPE é a LATAM Airlines Perú. Não declarou capacidade neste par em 2024, apareceu em março de 2025 com 276 assentos e operou perto de 10.000 assentos por mês a partir de abril. A TAM, entidade brasileira da LATAM, não cedeu capacidade para abrir espaço: manteve de 35.842 a 42.120 assentos por mês o ano todo. [S02]
Não é, portanto, uma mudança na composição dos registros. É capacidade adicional real, oferecida por uma segunda entidade do mesmo grupo. O número de nomes subiu. O de tomadores de decisão independentes, não. Juntas, as duas acrescentaram 102.334 assentos, 98,02% do aumento líquido da rota. [S02] [S04] [S05]
O quarto código merece uma frase por ser tão pequeno. A Aerolíneas Argentinas aparece uma vez, em abril de 2025, com um voo em cada sentido e 170 assentos por voo. Excluir esses 340 assentos, como teste, deixa a pontuação agrupada de 2025 em 31,93, ainda abaixo de 2024. Com meses ponderados por assentos, e não igualmente, 35,50 cai para 31,89. A inversão não depende de nenhuma das escolhas. [S02]
Uma assimetria merece ser dita com clareza: SKX é a Sky Airline Perú, do grupo chileno Sky, e nenhuma consolidação de grupo é aplicada a ela. Nesta rota isso não muda nada, porque nenhuma outra entidade da Sky declara capacidade aqui. Em outras faria diferença, e o índice não afirma ter resolvido todas as cadeias societárias. [S02]
| Código e nome da companhia no arquivo da ANAC | Assentos em 2024 | Assentos em 2025 | Variação |
|---|---|---|---|
| TAM — TAM Linhas Aéreas S.A. | 453.673 | 463.140 | +9.467 |
| LPE — LATAM Airlines Peru (ex-LAN Peru S.A.) | 0 | 92.867 | +92.867 |
| SKX — Sky Airline Peru S.A.C. | 136.221 | 137.952 | +1.731 |
| ARG — Aerolineas Argentinas S/A | 0 | 340 | +340 |
| Total | 589.894 | 694.299 | +104.405 |
5. Caso: Perth–Singapura, nenhum nome novo e uma divisão mais equilibrada
Quatro rótulos aparecem nos dois anos quando Scoot Tigerair é normalizado para Scoot, conforme a nota de nomenclatura do relatório de setembro de 2025 do BITRE, que registra a mudança de agosto de 2025: Qantas, Jetstar, Singapore Airlines e Scoot. Os assentos passam de 1.636.607 para 1.729.119. Ninguém entrou, ninguém saiu. [S01] [S15]
Com os agrupamentos Qantas/Jetstar e Singapore Airlines/Scoot, a pontuação ainda melhora, de 25,96 para 30,48, porque o menor dos dois grupos cresceu e o maior quase não cresceu. A Jetstar acrescentou 77.952 assentos; a Qantas perdeu 9.267. Os fornecedores efetivos vão de 1,35 para 1,44. [S01] [S06] [S07]
É uma divisão de capacidade mais equilibrada sob esse agrupamento. Não é evidência de passagens mais baratas, e os dois grupos continuam muito distantes em tamanho. Uma rota pode melhorar no eixo de controle sem um único nome novo de companhia: é a imagem espelhada de São Paulo–Lima. [S01]
6. Caso: Gold Coast–Christchurch, crescimento que concentrou a rota
Esta rota não depende de nenhuma premissa de agrupamento. Jetstar e Air New Zealand são os únicos rótulos nos dois anos, não têm relação entre si e nenhum cenário é aplicado. Os assentos sobem 22,65%, de 100.952 para 123.814. [S01]
A pontuação de dispersão cai de 46,59 para 37,10, e os fornecedores efetivos de 1,87 para 1,59, porque a Jetstar passou de 62.472 para 87.770 assentos, enquanto a Air New Zealand recuou de 38.480 para 36.044. Os meses em que os dois rótulos tiveram ao menos 5% dos assentos caíram de doze para onze. [S01]
É o caso mais claro da edição: uma rota em crescimento que ficou mais concentrada, visível sem somar nada. Quem suspeitar que o resultado de São Paulo é um artefato das escolhas de agrupamento da própria Mubboo pode testar a tese aqui.
7. Caso: Brisbane–Doha, crescimento coordenado ainda é crescimento
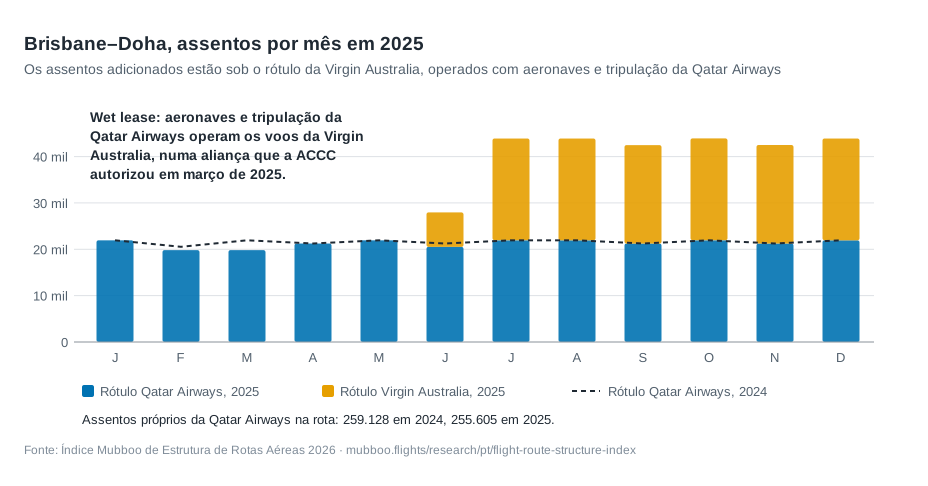
Os assentos sobem 51,80%, de 259.128 para 393.359, e um rótulo da Virgin Australia se junta à Qatar Airways em 2025. Pelos rótulos de reporte, a pontuação vai de zero para 28,25. À primeira vista, uma rota monopolizada ganhou um concorrente. [S01]
Os registros dizem algo mais específico. A capacidade da própria Qatar Airways caiu 3.523 assentos, ou 1,36%. Todo o aumento líquido de 134.231 assentos, e um pouco mais, está sob o rótulo da Virgin. [S01]
O rótulo veio por acordo. A ACCC autorizou em 28 de março de 2025 uma aliança integrada Virgin-Qatar, dizendo que a Virgin "will use Qatar Airways' aircraft and crew to operate the new services under a 'wet lease' arrangement" (tradução livre: usará aviões e tripulação da Qatar nos novos voos, em wet lease). A IASC registra o wet lease no §1.2. A Virgin anunciou estreia em Brisbane em 19 de junho. [S09] [S10] [S11]
A determinação da IASC que alocou a capacidade é mais explícita. No §3.14, registra que as duas "propose to co-ordinate pricing and marketing of the services covered by the arrangements" (tradução livre: propõem coordenar preços e marketing dos serviços); no §3.17, cita minuta da ACCC sobre "the deployment of capacity between Australia and Doha" (tradução livre: alocação de capacidade Austrália–Doha). [S10]
A partir de julho, os dois rótulos declaram quase os mesmos assentos todo mês: 21.948 contra 21.948 em julho, 21.240 contra 21.240 em setembro. Somá-los onde vale o acordo documentado deixa a pontuação em zero, e os fornecedores efetivos em 1,00. É um cenário específico da rota, não uma afirmação de propriedade comum nem regra para fundir essas companhias em outro lugar. [S01] [S09] [S10]
Pontuação parada não é veredito; o regulador esperava o contrário. A ACCC disse que a conduta deve trazer benefícios públicos, como capacidade adicional, e que iria "likely place downward price pressure on these routes" (tradução livre: provavelmente pressionar os preços para baixo nessas rotas). O estudo não pode testar isso; pode dizer que o segundo nome não trouxe outra fonte independente de capacidade. [S09]
A IASC tampouco viu no novo rótulo um concorrente novo. No §3.32, julgou os voos conjuntos "unlikely to significantly lessen competition, despite the co-ordination of pricing between them, given that the two carriers do not currently operate in competition with each other" (tradução livre: pouco propensos a reduzir significativamente a concorrência, mesmo coordenando preços, pois hoje não concorrem entre si). [S10]
Tampouco a alternativa era uma rival. No §3.33, a IASC registra a avaliação da ACCC de que a Virgin dificilmente iniciaria voos para o Oriente Médio em cinco anos sem a aliança, e a declaração da própria Virgin de que não conseguiria viabilizar os voos para Doha de outra forma. Nesta rota, a escolha era entre assentos coordenados ou nenhum. [S10]
8. Caso: Brisbane–Manila, a lista anual que escondeu o ano
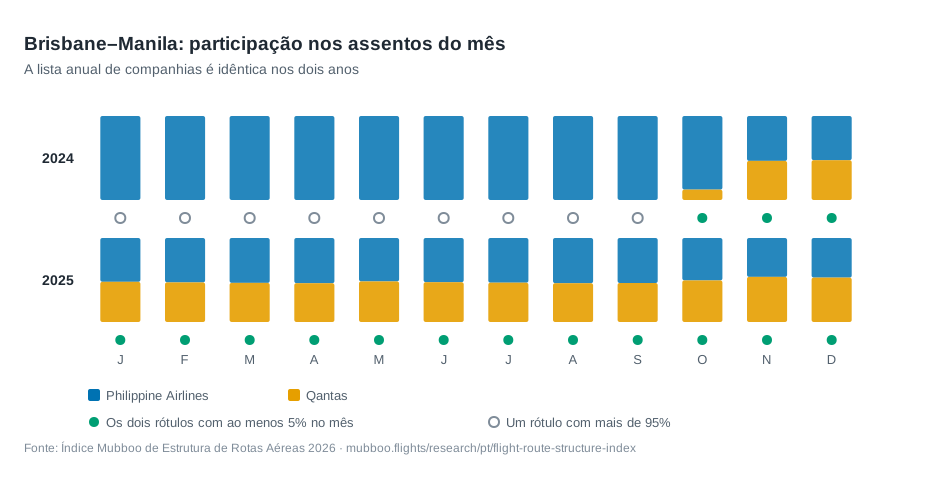
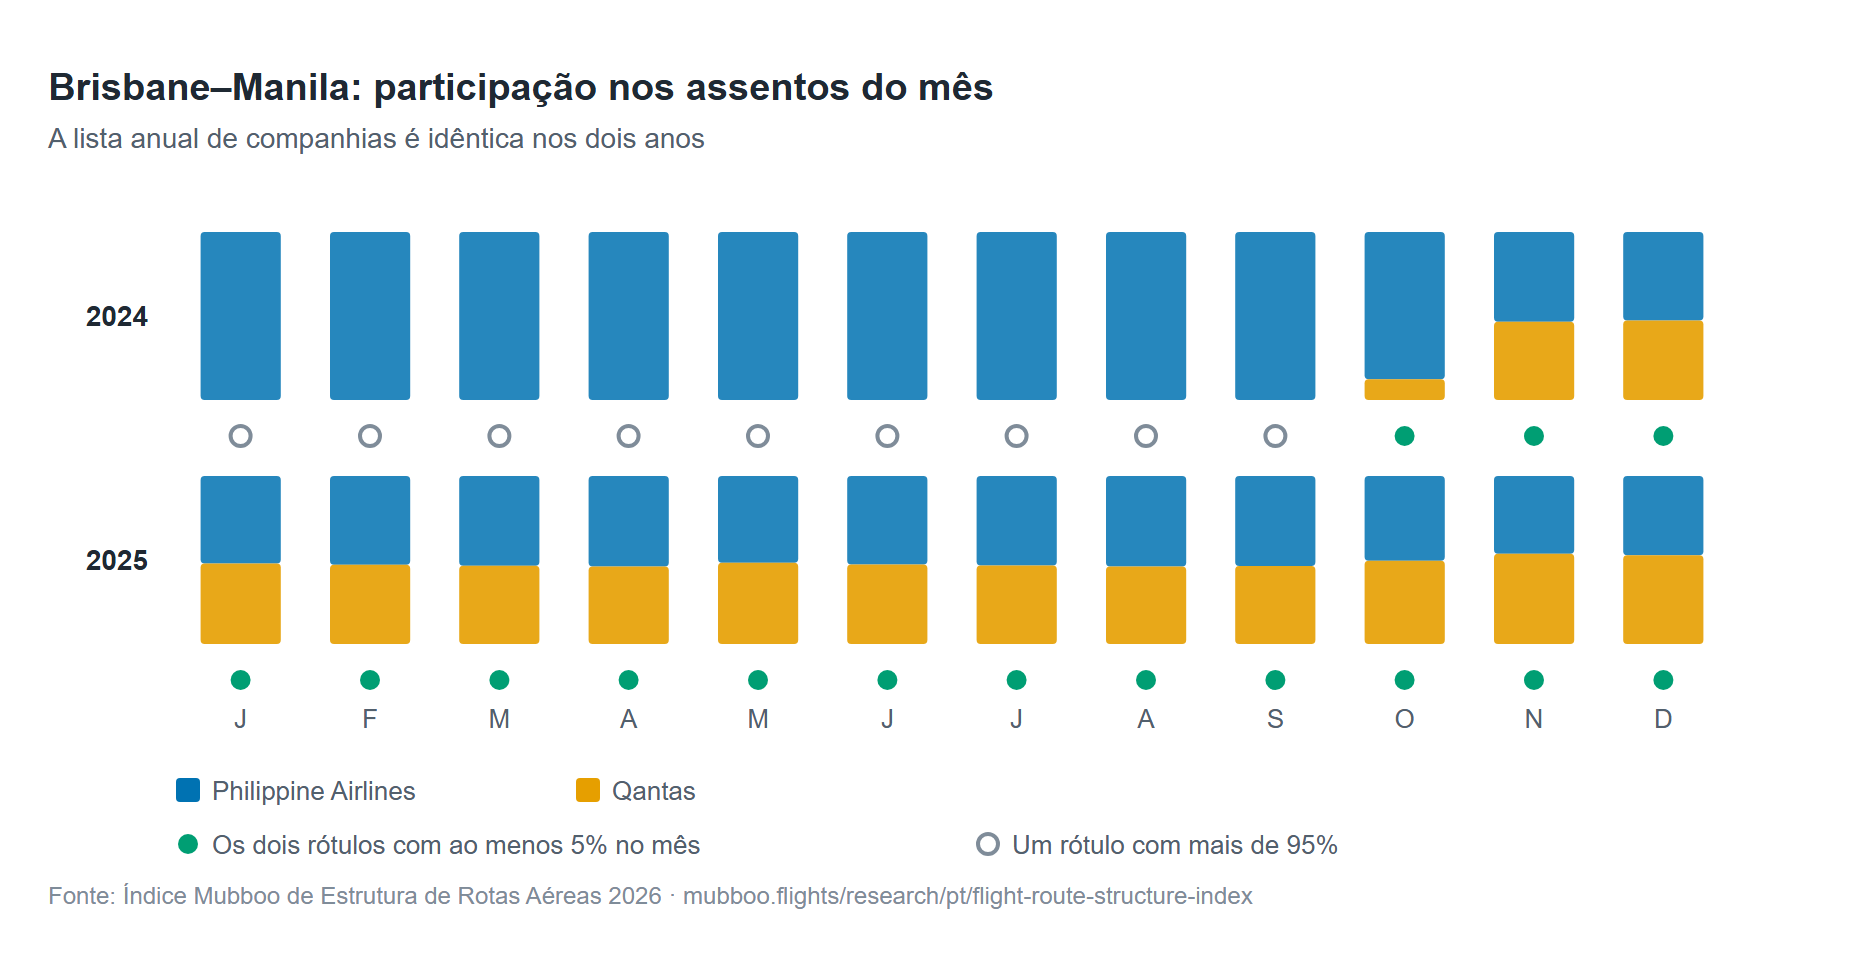
Philippine Airlines e Qantas aparecem em 2024 e em 2025. Uma lista anual de companhias não mostraria mudança alguma. Por baixo, a rota ficou quase irreconhecível: os assentos vão de 125.200 para 235.531 e a pontuação de dispersão, de 10,11 para 49,82, com os fornecedores efetivos subindo de 1,11 para 1,99. [S01]
O relatório do BITRE de outubro de 2024 registra a estreia da Qantas em Brisbane–Manila naquele mês, e os números mensais confirmam: 1.325 assentos em outubro, 8.798 em novembro, 9.363 em dezembro. Em três meses do ano, dois rótulos tiveram cada um mais de 5% dos assentos. Em 2025, foram os doze. [S01] [S08]
Continuidade é o eixo que ninguém anuncia. Lançamentos ganham comunicado à imprensa; o segundo ano, quando o serviço se firma na malha ou vai minguando em silêncio, não. Com meses de peso igual, a pontuação de 2024 é 10,11; ponderando por assentos, 17,24, porque os três meses com duas operadoras foram os mais movimentados. As duas leituras deixam 2025 perto de 49,82. [S01]
A presença simultânea mensal continua sendo uma medida grosseira. Ela não mostra que duas aeronaves voaram no mesmo dia, em horários úteis ou com assentos à venda para uma viagem específica.
9. Padrão: com que frequência o crescimento trouxe uma nova companhia
Casos explicam mecanismos, mas não mostram o quanto algo é comum. Por isso o índice considera também todo mercado com assentos nos doze meses dos dois anos e ao menos 100.000 assentos em cada ano: 759 pares de aeroportos ligados aos EUA, 107 pares de cidades ligados à Austrália e 71 pares de aeroportos ligados ao Brasil, em painéis separados. Desses, 234, 51 e 27 cresceram 5% ou mais. [S01] [S02] [S18]
As contagens de rotas são pequenas; o tráfego por trás delas, não. Os pares dos EUA respondem por 84,6% dos assentos do seu painel em 2025, os australianos por 91,2% e os brasileiros por 84,4%. Dentro de cada país, isso é quase um censo da capacidade internacional contínua, não uma amostra. Entre países, são quatro, e esse é o limite real. [S01] [S02] [S18]
A entrada é mais comum em rotas em crescimento, e nenhum painel consegue comprová-lo. Um rótulo novo surgiu em 83 dos 234 mercados dos EUA em crescimento, contra 166 dos 525 que não cresceram; em 9 de 51 contra 6 de 56 na Austrália; e em 12 de 27 contra 12 de 44 no Brasil. Testes exatos de Fisher bilaterais nos dois painéis menores dão p = 0,41 e p = 0,20. A direção não surpreende. [S01] [S02] [S18]
Ainda assim, o que os casos de crescimento têm em comum é a ausência de um nome novo. Em 151 dos 234 mercados dos EUA em crescimento, 42 dos 51 australianos e 15 dos 27 brasileiros, nenhum rótulo novo de companhia apareceu. Os assentos extras vieram de companhias que já voavam na rota. [S01] [S02] [S18]
As contagens de rótulos novos também superestimam a entrada. Três dos nove da Austrália são o mesmo rótulo da Virgin Australia chegando a Brisbane, Perth e Sydney–Doha: uma só aliança autorizada, contada três vezes. Em quatro dos doze do Brasil, todo rótulo novo é uma entidade do grupo LATAM, e em três dessas rotas outra entidade LATAM já estava presente. [S01] [S02] [S04] [S05] [S09]
No painel dos EUA, o mesmo mecanismo opera em outra escala. Ao todo, 447 rotas ligadas aos EUA, com 88.017.533 assentos em 2025, estão dentro de uma joint venture transatlântica com imunidade antitruste do DOT. Nessas rotas, contar nomes de companhias e contar decisões comerciais dá números diferentes, e o índice publica os dois. [S17] [S18]
As pontuações de dispersão ficaram, em geral, paradas. Com rótulos de reporte e uma faixa de um ponto, 93 dos 234 mercados dos EUA em crescimento subiram, 25 caíram e 116 ficaram dentro da faixa. Austrália: 21, 4 e 26. Brasil: 9, 2 e 16. [S01] [S02] [S18]
Essa faixa é uma escolha editorial de apresentação e favorece o resultado. Sem ela, as quedas são 44 nos EUA, e 9 e 3 na Austrália e no Brasil, em vez de 25, 4 e 2. Por isso as contagens são publicadas das duas formas. [S01] [S02] [S18]
Nada disso mostra que o crescimento deixou de melhorar a concorrência. Essas contagens usam rótulos de reporte sem ajuste de controle corporativo, excluem rotas totalmente novas e qualquer rota sem doze meses com capacidade nos dois anos, e cobrem quatro mercados, não o mundo.
| Painel de origem | Elegíveis | Em crescimento | Sem rótulo novo | Subiu >1 pt | Caiu >1 pt | Dentro de 1 pt |
|---|---|---|---|---|---|---|
| Pares de aeroportos ligados aos EUA | 759 | 234 | 151 | 93 | 25 | 116 |
| Pares de cidades ligados à Austrália | 107 | 51 | 42 | 21 | 4 | 26 |
| Pares de aeroportos ligados ao Brasil | 71 | 27 | 15 | 9 | 2 | 16 |
10. Nível de mercado: a rota média em cada painel
A Tabela 4 conta rotas; a Tabela 5 as pondera. Ela pega as mesmas 759, 107 e 71 rotas e calcula a média dos fornecedores efetivos ponderada por assentos: uma rota com um milhão de assentos pesa dez vezes mais que uma com 100.000. O resultado é a rota média como os viajantes do painel a encontraram, lida de duas formas: por rótulo de reporte e com os grupos societários documentados somados. [S01] [S02] [S18]
Em todos os painéis, a maior parte dos assentos adicionados veio de companhias que já voavam na rota: 84,3% no painel dos EUA, 83,1% na Austrália e 94,0% no Brasil (Figura 6). Rótulos novos na rota forneceram o restante, 15,7%, 16,9% e 6,0%. A contagem é generosa: um rótulo novo de um grupo já presente, como a LATAM Airlines Peru em Guarulhos–Lima, conta como novo. [S01] [S02] [S18]
A rota média dos EUA ficou em 1,87 fornecedores efetivos. A da Austrália caiu, de 2,26 para 2,19. A do Brasil subiu, de 1,94 para 2,11, e continuou subindo com as entidades da LATAM contadas como um só grupo, de 1,83 para 1,96. Por essa medida, o Brasil é o painel em que o crescimento de fato distribuiu a capacidade entre mais companhias. [S01] [S02] [S04] [S05] [S18]
Somar os donos mexe mais com a Austrália. Com Qantas e Jetstar como um grupo, e Singapore Airlines e Scoot como outro, a rota média australiana tinha 1,93 fornecedores efetivos em 2024, não 2,26. Incorporar às controladoras as regionais integralmente controladas dos EUA muda a média americana em menos de 0,01. Joint ventures não são propriedade e não são somadas nesta tabela. [S06] [S07] [S19] [S20]
Leia cada linha em relação ao seu próprio valor de 2024. As linhas dos EUA e do Brasil contam pares de aeroportos, e a australiana conta pares de cidades, que reúnem vários aeroportos num só mercado e podem, por si só, elevar a contagem. Os painéis também cobrem partes diferentes do mundo. Nenhuma linha é ranqueada contra outra.
| Painel de origem | Rotas | Assentos adicionados por rótulos novos | Fornecedores efetivos, rótulos | Fornecedores efetivos, grupos societários | Assentos, de 2024 para 2025 |
|---|---|---|---|---|---|
| Pares de aeroportos ligados aos EUA | 759 | 15,7% | 1,87 para 1,87 | 1,87 para 1,86 | 267,9 mi para 269,2 mi (+0,5%) |
| Pares de cidades ligados à Austrália | 107 | 16,9% | 2,26 para 2,19 | 1,93 para 1,90 | 48,3 mi para 50,9 mi (+5,4%) |
| Pares de aeroportos ligados ao Brasil | 71 | 6,0% | 1,94 para 2,11 | 1,83 para 1,96 | 26,1 mi para 29,2 mi (+11,6%) |
11. Padrão: uma segunda opção durou o ano todo?
A continuidade tem um teste próprio, só em 2025, nos quatro painéis. Um mercado se qualifica se tiver doze meses com capacidade, ao menos 100.000 assentos anuais e ao menos dois rótulos com 5% ou mais dos assentos anuais cada. A pergunta, então, é se dois rótulos também alcançam 5% em todos os meses, sem exceção. [S01] [S02] [S12] [S18]
Os denominadores diferem dos das seções 9 e 10 de propósito. Aquelas exigem que a rota exista nos dois anos; este teste exige só 2025, mais o filtro anual de dois rótulos. Por isso a Austrália contribui aqui com 73 mercados, e não 107, e os dois conjuntos não são intercambiáveis.
Falham no teste de todos os meses 170 de 427 mercados dos EUA, dezesseis de 73 australianos, cinco de 33 brasileiros e oito de 77 unidades de Taiwan. Com o piso elevado para 250.000 assentos, os EUA ficam em 80 de 312, e os demais caem para cinco de 53, zero de 23 e três de 57. [S01] [S02] [S12] [S18]
A lacuna dos EUA é de longe a maior, e a menos surpreendente. Um mercado com muito voo sazonal de lazer para o Caribe, o México e a Europa no verão terá mais rotas em que uma segunda companhia existe ao longo do ano, mas não em fevereiro. Isso descreve a malha; não a julga.
Não passar nesse filtro não significa que a rota teve uma só companhia, ou nenhum serviço. Significa que o limite declarado de dois rótulos não foi atingido em todos os meses, o que pode resultar de entrada, saída, sazonalidade ou da própria classificação da fonte.
| Painel de origem | Piso de 100.000 assentos | Piso de 250.000 assentos |
|---|---|---|
| Pares de aeroportos ligados aos EUA | 170 / 427 | 80 / 312 |
| Pares de cidades ligados à Austrália | 16 / 73 | 5 / 53 |
| Pares de aeroportos ligados ao Brasil | 5 / 33 | 0 / 23 |
| Unidades aeroporto/rótulo de destino de Taiwan | 8 / 77 | 3 / 57 |
12. Discussão: o que explicaria isso e o que resolveria a questão
Três resultados desta edição têm explicações candidatas óbvias entre as quais os registros de capacidade não conseguem escolher. Nomeá-las é mais útil do que deixar o leitor adivinhando; por isso, cada uma vem acompanhada da evidência que de fato resolveria a questão.
Por que a LATAM acrescentou capacidade em São Paulo–Lima pela entidade peruana, e não pela brasileira: direitos de rota sob o acordo bilateral aplicável, a base de aeronaves e tripulações ou o posicionamento comercial da operação peruana produziriam exatamente esse padrão. Registros datados de direitos de rota ou a alocação de frota do grupo os separariam. Um arquivo de assentos, não. [S02] [S04] [S05]
Se a queda de 1,36% na capacidade da Qatar Airways em Brisbane–Doha significa algo: numa rota e num só ano, 3.523 assentos é pouco o bastante para que troca de aeronave ou variação comum de malha a expliquem sozinhas. O dado é informado porque sua direção contradiz a manchete, não porque seu tamanho seja decisivo. Vários anos da mesma série resolveriam a questão. [S01]
Por que as companhias já presentes respondem pela maior parte do crescimento: slots e direitos de tráfego são alocados, não livres; aumentar frequências numa rota já operada custa menos que abrir outra; e a entrada é, por natureza, irregular. Alocações de slots e dados de frota testariam isso. Eles não estão em nenhuma das três fontes de capacidade usadas aqui, e o estudo não afirma tê-lo testado.
13. Método: como o índice é construído
A Austrália usa os pares de cidades do próprio BITRE; o Brasil, pares de aeroportos da ANAC; Taiwan, cada aeroporto local combinado ao rótulo oficial de destino estrangeiro. As unidades não são intercambiáveis e as contagens nunca se somam. Taiwan é só um complemento de 2025, e suas tabelas incluem fretamentos administrados como voos regulares; logo, não há resultado ano a ano para Taiwan. [S01] [S02] [S12] [S13]
Mostrar a secção completaOcultar
Os Estados Unidos usam o BTS T-100 International Segment, filtrado para voos regulares de passageiros com assentos e partidas realizadas positivos e exatamente uma ponta nos EUA, agregados em pares de aeroportos sem distinção de sentido. [S18]
Suas camadas de identidade seguem a mesma regra de todo o resto. Subsidiárias regionais integralmente controladas entram na lente de grupo corporativo com base nos relatórios da controladora: a American cita Envoy, PSA e Piedmont; a Delta cita a Endeavor e se descreve como controladora da programação, dos preços e do estoque de assentos dessas operações. [S19] [S20]
Operadoras regionais terceirizadas são sinalizadas e nunca somadas, porque o T-100 registra quem voou um trecho, não quem o vendeu. A Horizon Air, da Alaska, também fica sem mapeamento: nenhum relatório atual foi consultado para ela e, com um décimo de ponto percentual do painel, um cenário com evidência mais fraca é pior que nenhum. [S18]
Do BITRE, a extração mantém as linhas de 2024 e 2025 com Stops=0, assentos e voos positivos, nos dois sentidos, da aba Data, cujo cabeçalho fica na linha 12. Da ANAC, mantém os serviços REGULAR com exatamente uma ponta no Brasil e partidas e assentos positivos, agregados em pares ICAO não ordenados. [S01] [S02] [S03]
O arquivo da ANAC tem 358.893.852 bytes e muda conforme a agência o atualiza; por isso esta edição congela a versão baixada em 20 de setembro de 2026 e a lê em intervalos de bytes com uma sobreposição verificada de 256 bytes, em vez de supor que um download posterior seria igual. [S02]
Um único alias é normalizado, Scoot Tigerair para Scoot, com base na nota do próprio BITRE. Nada mais é fundido por semelhança de nome de marca. Capacidade operada não é passagem vendida nem estoque disponível para venda local, e codeshares não contam como voos extras. [S01] [S15]
O crescimento anual é a variação simples ano a ano. Como 2024 teve 366 dias, um teste diário corre em paralelo, comparando a média de assentos por dia: os 17,70% de São Paulo–Lima viram 18,02% nessa base. No piso de 100.000 assentos, a escolha muda a contagem de mercados em crescimento do Brasil de 27 para 29 e mantém a da Austrália em 51. As tabelas usam totais anuais. [S01] [S02]
O peso igual para os meses é uma escolha editorial, feita para que um serviço de dois meses não conte o mesmo que um de doze. As pontuações ponderadas por assentos são publicadas ao lado, neste relatório e para cada rota da base de dados. Um mês sem capacidade registrada nunca é pontuado como monopólio; a rota simplesmente fica sem pontuação anual completa.
Limiares de presença de 1%, 5% e 10% são todos testados, e nenhum limiar retira uma companhia pequena do cálculo de concentração em si: o filtro decide o que conta como segunda opção, não o que conta como capacidade. [S16]
14. Método: o que as verificações confirmaram e o que não confirmaram
Um segundo cálculo independente, com frações exatas, reconferiu 516 registros mercado-ano completos (6.192 posições mensais), 232 decomposições bienais da variação de assentos, doze cenários caso-ano e dezoito combinações de coorte e faixa. O trabalho à parte de 2025, com três painéis, soma 7.596 posições mensais, 27 combinações de coorte e limiar e 15 cenários de grupo. Os conjuntos se sobrepõem e não são somados.
Mostrar a secção completaOcultar
As doze tabelas mensais de Taiwan somam o controle anual de 72.664.367 assentos. Duas células de rótulo de destino ainda diferem por valores que se compensam, de 720 assentos, e a discrepância foi mantida em vez de corrigida em silêncio: fechar o total nacional não valida cada rótulo de rota. [S12] [S13]
Três pares Austrália-Taipé dão totais anuais diferentes no BITRE e na CAA. Sydney-Taipé difere em 440 assentos, Melbourne-Taipé em 582, Brisbane-Taipé em 638. Nenhuma fonte é combinada em média com a outra, e a causa segue sem explicação. É mais um motivo para os três painéis nunca serem fundidos em um único ranking. [S01] [S12]
Os arquivos dos EUA são congelados por hash, como os demais: o download de 2024 tem 1.899.993 bytes e o de 2025, 1.967.253 bytes, ambos listados no registro. Todos os meses dos dois anos estão presentes, e a extração rejeita um arquivo cuja cobertura de ano ou mês não corresponda ao que foi solicitado. [S18]
São verificações aritméticas sobre os registros mantidos. Não são revisão externa por pares e não conseguem estabelecer controle corporativo em todos os meses, direitos de tráfego locais, liberdade para vender assentos ou permissões de reutilização das fontes.
Seis casos aprofundados foram calculados nos painéis australiano e brasileiro; cinco aparecem aqui, e o sexto, Darwin–Singapura, está na base de dados. O caso dos EUA foi escolhido no painel pela capacidade, não pela pontuação.
| Fonte / ano | Registros incluídos | Assentos |
|---|---|---|
| T-100 / 2024 | 80.002 | 312.557.621 |
| T-100 / 2025 | 84.292 | 318.139.762 |
| BITRE / 2024 | 6.569 | 51.882.392 |
| BITRE / 2025 | 6.970 | 55.746.649 |
| ANAC / 2024 | 4.242 | 29.498.273 |
| ANAC / 2025 | 5.301 | 34.555.092 |
| CAA / 2025 | 4.281 | 72.664.367 |
15. Limites: o que este índice não pode dizer
Ele não mede tarifas, e nenhum resultado aqui deve ser lido como evidência sobre preços, bem-estar do consumidor ou dano. Não ranqueia países nem rotas em escala global: dois painéis de fonte e um painel complementar, com unidades diferentes, não formam uma amostra mundial.
Ele não estabelece quem concorre com quem. Rótulos de reporte não são entidades econômicas auditadas; os cenários corporativos e de cooperação são especificados, datados quando a evidência permite e explicitamente incompletos. Companhias não mapeadas não são certificadas como independentes, e a simples participação em aliança nunca é tratada como controle comum.
Ele carrega uma incerteza que os outros painéis não têm. Operadoras regionais terceirizadas voam rotas dos EUA sob contrato com as grandes companhias, e o T-100 registra a operadora, não quem vendeu o assento. Esses rótulos não são somados nem certificados como independentes, e as rotas em que aparecem são sinalizadas, em vez de contadas silenciosamente como fornecedores extras. [S18] [S19]
Ele não descreve o que um viajante pode comprar. Capacidade operada não é estoque à venda, e uma rota sem escalas não é o mercado inteiro de uma viagem que pode ser feita com conexão. Não se afirma nenhuma conclusão jurídica sobre concorrência, nenhum efeito sobre tarifas e nenhuma revisão externa por pares.
16. Conclusão: o que um anúncio de crescimento deveria informar
Três números em vez de um. Quantos assentos chegaram. Quais entidades ou grupos documentados os ofereceram. Se havia uma segunda opção relevante ao longo do ano, e não só no resumo anual. Um único número favorável não responde às três perguntas, e nessas rotas as três divergiram com frequência.
Para quem lê uma afirmação do setor, a pergunta prática é qual das três um anúncio está de fato descrevendo. Mais oferta, um novo equilíbrio entre fornecedores já existentes e uma operadora genuinamente adicional são três eventos diferentes, e normalmente só um deles é o que a manchete sugere.
Nova York–Londres mostra cinco companhias se reduzindo a três decisões. São Paulo–Lima, a identidade invertendo uma tendência medida. Perth–Singapura, que não é preciso um nome novo para uma divisão mais equilibrada. Gold Coast–Christchurch, crescimento e concentração subindo juntos sem premissa alguma. Brisbane–Doha, por que pontuação parada não é veredito. Brisbane–Manila, o ano escondido na lista anual.
| Rota | Rótulos de reporte, 2024 para 2025 | Cenário de grupo ou cooperação |
|---|---|---|
| Nova York JFK–Londres Heathrow | 3,72 para 3,68 | 2,16 para 2,15 |
| São Paulo Guarulhos–Lima | 1,55 para 1,93 | 1,55 para 1,47 |
| Perth–Singapura | 2,40 para 2,61 | 1,35 para 1,44 |
| Gold Coast–Christchurch | 1,87 para 1,59 | nenhum aplicado |
| Brisbane–Manila | 1,11 para 1,99 | nenhum aplicado |
| Brisbane–Doha | 1,00 para 1,39 | 1,00 para 1,00 |
17. Dados: como citar esta edição e obter os números
Toda rota produzida pelo cálculo é publicada, não só os casos discutidos aqui: 3.656 linhas nos painéis dos EUA, da Austrália e do Brasil, com assentos, pontuações de dispersão, pontuações ponderadas por assentos, pontuações por participação anual, fornecedores efetivos, contagens mensais de dois rótulos, mudanças de rótulo e os marcadores de coorte por trás da Tabela 4.
O arquivo é https://mubboo.flights/research/flight-route-structure-index/data/mubboo-flight-route-structure-index-2026-routes.csv. O dicionário de campos e a licença estão em https://mubboo.flights/research/flight-route-structure-index/data/README.md. Dados e gráficos são publicados sob CC BY 4.0: o reuso é livre, inclusive comercial, com crédito à Mubboo Flights Research.
Duas colunas existem só para os EUA, porque esse painel tem uma incerteza que os outros não têm: assentos voados por operadoras regionais terceirizadas e se uma joint venture com imunidade cobre a rota. As pontuações publicadas não aplicam nenhum dos dois; ambos os cenários são informados à parte, para que o leitor possa reconstruir qualquer um deles. [S17] [S18] [S19]
Como citar: Mubboo Flights Research (2026). Mubboo Flight Route Structure Index 2026: The Gap Between Airline Counts and Independent Choice. Data de corte dos dados: 20 de setembro de 2026. https://mubboo.flights/research/flight-route-structure-index. Ao citar uma rota, informe junto o painel e o tipo de unidade: um par de cidades do BITRE e um par de aeroportos da ANAC são objetos diferentes.
Só os valores derivados da Mubboo são publicados; nenhum arquivo das agências de origem é redistribuído. Cada artefato de fonte está listado no registro com tamanho e hash, para que qualquer pessoa possa obtê-lo na agência e reconstruir estes números.
Os termos permitem isso. O material do BTS é de domínio público nos termos do 17 U.S.C. §105; o art. 4 do Decreto 8.777/2016 torna os dados federais brasileiros de uso livre, com citação da fonte; e a Open Government Data License de Taiwan permite obras derivadas com atribuição. [S01] [S02] [S12] [S18]
Correções são bem-vindas e ficam datadas nesta página, em vez de aplicadas em silêncio. Dúvidas de metodologia e pedidos de correção chegam a uma pessoa identificada, não a um formulário; o contato é publicado com o relatório. Cada edição permanece publicada em seu próprio endereço; uma edição posterior se soma ao registro, em vez de substituir o que uma anterior disse.
Explore os dados
Pesquise, filtre e represente em gráfico as linhas por trás deste relatório. Tudo roda no seu navegador, sobre o CSV publicado; nada é enviado a lugar nenhum.
One row is one route. The three panels count different things (airport pairs or city pairs) and are never pooled, so choose one. Effective suppliers is 1 divided by the mean monthly concentration, not a count of airlines. A blank means the route had no comparison across both years. Search US and Brazil routes by airport code (JFK, SBGR) or airline label; Australian routes by city name. Capacity only: no fares.
Carregando os dados…
FAQ
Este é um ranking global das rotas aéreas mais competitivas?
Não. Ele cobre mudanças em rotas ligadas aos EUA, à Austrália e ao Brasil em 2024 e 2025, com um painel separado de Taiwan só para 2025. As unidades e as definições de serviço diferem entre os painéis, os painéis nunca são combinados e nenhum país é ranqueado contra outro.
Uma pontuação de dispersão menor significa passagens mais caras?
Não neste estudo. Tarifas não são medidas e nenhuma relação causal é estimada. Uma pontuação menor significa que os assentos declarados estão mais concentrados sob as regras de rótulo, grupo ou cooperação informadas. Não é uma conclusão sobre preços ou dano ao consumidor.
Companhias da mesma aliança são sempre somadas?
Não. Participação em aliança, codeshares, acordos de interline e participações minoritárias não estabelecem controle comum. Relações documentadas de controladora e cooperação comercial específica de rota são testadas como cenários separados e identificados, e companhias não mapeadas não são certificadas como independentes.
Por que uma pontuação de 50 não significa metade da escolha disponível?
Porque a pontuação transforma a concentração, em vez de contar opções de viagem. Dois fornecedores equilibrados em todos os meses dão 50 por construção. O número, sozinho, nada diz sobre itinerários com conexão, preços, horários de partida ou quanta escolha o viajante de fato tem.
Podemos reutilizar os gráficos e os dados?
Sim, com atribuição ao Mubboo Flight Route Structure Index e à data de corte dos dados. Os gráficos e a base de dados por rota são trabalho derivado da própria Mubboo. Os arquivos das agências não são nossos para redistribuir, e o apêndice os lista para que você os obtenha na fonte.
Sources
- S01 — BITRE (órgão de estatística de transporte da Austrália), voos e assentos operados em voos regulares internacionais de passageiros, planilha de junho de 2026; abas Data, Notes e Missing; linhas de 2024-2025 (checked 2026-09-20)
- S02 — ANAC (Agência Nacional de Aviação Civil), Dados Estatisticos.csv; registros oficiais de capacidade operada, incluindo os nomes das empresas declarantes; extração de 2024-2025 baixada em 20 de setembro de 2026 (checked 2026-09-20)
- S03 — ANAC, metadados do conjunto de dados e definições de reporte de Dados Estatisticos do Transporte Aereo (checked 2026-09-20)
- S04 — LATAM Airlines Group, Form 20-F de 2024; marca LATAM Airlines Peru S.A. e TAM Linhas Aereas S.A. como membros consolidados no período de 2024; não é uma auditoria completa do relatório (checked 2026-09-20)
- S05 — LATAM Airlines Group, Form 20-F de 2025; marca LATAM Airlines Peru S.A. como membro consolidado no período de 2025; não é uma auditoria completa do relatório (checked 2026-09-20)
- S06 — Qantas, Subsidiary companies (empresas subsidiárias); relação com a Jetstar Airways Austrália/Nova Zelândia (checked 2026-09-20)
- S07 — Singapore Airlines, Our subsidiaries (nossas subsidiárias); controle acionário da Scoot (checked 2026-09-20)
- S08 — BITRE, International airline activity, outubro de 2024; página impressa 28, notas sobre serviços das companhias aéreas (checked 2026-09-20)
- S09 — ACCC (órgão de defesa da concorrência e do consumidor da Austrália), autorização da aliança integrada Virgin Australia–Qatar Airways, 28 de março de 2025; descreve o wet lease e os benefícios públicos esperados, incluindo pressão de baixa sobre os preços (checked 2026-09-20)
- S10 — Determinação da IASC (comissão australiana que aloca capacidade de serviços aéreos internacionais) [2025] IASC 102, 4 de março de 2025; seções 1.2, 3.14, 3.17, 3.32 e 3.33; wet lease, coordenação específica da rota e a alternativa sem aliança (checked 2026-09-26)
- S11 — Virgin Australia, Takes Off to Doha, 12 de junho de 2025; anuncia o calendário do serviço em Brisbane, não benefícios econômicos medidos de forma independente (checked 2026-09-20)
- S12 — CAA de Taiwan (autoridade de aviação civil), estatísticas mensais; 2025 e ano local 114, tabela mensal individual 36 em doze arquivos ODS (checked 2026-09-20)
- S13 — CAA de Taiwan, ODS anual de 2025; tabela 53 usada como controle anual de assentos (checked 2026-09-20)
- S14 — OAG, Middle East Aviation: Balancing Growth and Competition; uso do HHI de rotas pelo setor, sem importar números da OAG (checked 2026-09-20)
- S15 — BITRE, International airline activity, setembro de 2025; nota sobre a atualização do rótulo de reporte de Scoot Tigerair para Scoot (checked 2026-09-20)
- S16 — Departamento de Justiça dos EUA, Divisão Antitruste, Herfindahl-Hirschman Index; definição e escala de 0 a 10.000, citado pela medida, não por qualquer limiar (checked 2026-09-20)
- S17 — Departamento de Transportes dos EUA (DOT), Aviation Antitrust Immunity Cases; registro das alianças ativas com processos, números das ordens e condições; atualizado em 18 de novembro de 2025 (checked 2026-09-22)
- S18 — Bureau of Transportation Statistics (BTS) do DOT dos EUA, T-100 International Segment (All Carriers); assentos disponíveis, partidas realizadas e companhia por mês; extrações de 2024 e 2025 (checked 2026-09-22)
- S19 — American Airlines Group, Form 10-K FY2025; distingue as companhias regionais integralmente controladas das regionais terceirizadas (checked 2026-09-22)
- S20 — Delta Air Lines, Form 10-K FY2025; identifica a Endeavor Air como subsidiária integral e descreve o controle da Delta sobre programação, preços e estoque de assentos nos voos Delta Connection (checked 2026-09-22)
O Mubboo Flight Route Structure Index (Índice Mubboo de Estrutura de Rotas Aéreas) cobre a capacidade de rotas por companhia aérea nos mercados em que os reguladores a publicam. Esse universo é a definição do índice, não uma falha diante de uma ambição maior: a maioria das autoridades publica contagens de passageiros, ou companhias e rotas em tabelas que não se cruzam. Cada edição informa os mercados que cobre.
O material do BTS é obra do governo dos Estados Unidos, de domínio público nos termos do 17 U.S.C. §105 e reutilizável com citação da fonte. Os arquivos-fonte da Austrália, do Brasil e de Taiwan têm termos próprios e não são redistribuídos aqui. [S18]
Todos os totais de rotas, pontuações, contagens de coortes, gráficos e a base de dados publicada são cálculos da Mubboo a partir dos registros citados, salvo quando identificados como declaração de uma fonte. BITRE, ANAC, a CAA de Taiwan e os reguladores citados não produzem nem endossam essas pontuações. Data de corte dos dados: 20 de setembro de 2026; anos de observação 2024 e 2025, com Taiwan só em 2025.
Os resultados corporativos e de cooperação são cenários especificados, não uma auditoria completa de independência. O HHI é uma medida de concentração consagrada, usada aqui de forma descritiva: nenhum limiar de controle de fusões é aplicado a qualquer rota. [S14] [S16]
A Mubboo compara opções de voo e pode receber comissão quando um viajante usa um link de parceiro. Não vendemos passagens nem controlamos o estoque dos fornecedores, e a condição de afiliado não é variável em nenhum cálculo desta edição.
Mubboo Flights Research Team · Reviewed by Publicação aprovada por Richard Lee (líder de pesquisa) em 27 de setembro de 2026; tradução revisada por IA, sem revisão humana nativa