Reiseversicherung und Absicherung
Zahlt Ihre Reiseversicherung zuerst — oder zuletzt?
Zwei Reiseversicherungen können denselben Schaden beschreiben — einen verlorenen Koffer, eine Arztrechnung im Ausland — und trotzdem völlig unterschiedlich auszahlen. Der Unterschied steckt in einem einzigen Wort tief in den Policenunterlagen: ob diese Deckung „primär" oder „sekundär" ist.
In den USA halten Aufsichtsbehörden diese Unterscheidung für so wichtig, dass die Musterregeln für Reiseversicherungen Versicherer verpflichten, sie schriftlich offenzulegen. Die meisten Reisenden sehen diese Offenlegung nie — oder wissen nicht, was sie bedeutet, wenn sie sie doch sehen.
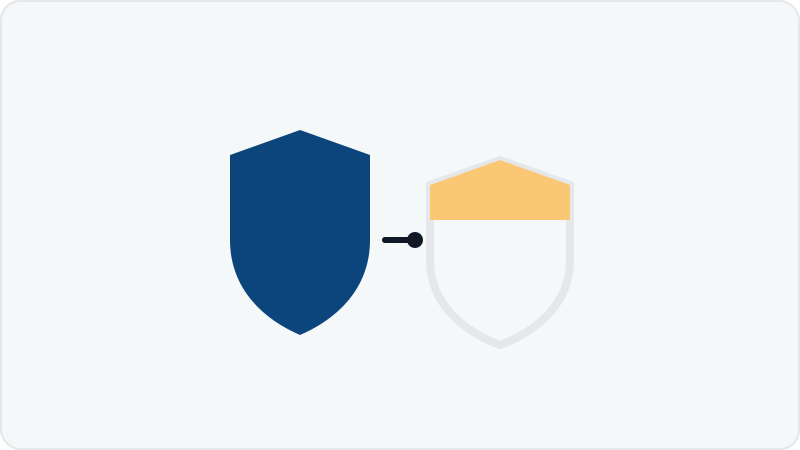
- Primäre Deckung zahlt direkt aus; sekundäre Deckung zahlt erst, nachdem eine andere anwendbare Police bereits gezahlt hat.
- US-Aufsichtsbehörden verpflichten Versicherer offenzulegen, welche Variante Sie kaufen — im Vertrag und in den Begleitunterlagen.
- Gepäckdeckung ist häufig sekundär; auch die Reisekrankenversicherung ist oft sekundär zu Ihrer bestehenden Krankenversicherung.
- Prüfen Sie diese Offenlegung vor dem Kauf — die Reihenfolge der Ansprüche zählt genau dann am meisten, wenn Sie am wenigsten Zeit zum Recherchieren haben.
Was bedeutet „primäre" Deckung genau?
Primäre Deckung zahlt eigenständig, ohne dass Sie zuerst woanders einen Anspruch geltend machen müssen. Ist Ihre Reisekrankenversicherung primär, reichen Sie Ihre Krankenhausrechnung direkt bei diesem Versicherer ein, und er zahlt gemäß den Policenbedingungen — Punkt.
Das ist die Variante, die die meisten Menschen stillschweigend annehmen, weil sie im Schadensfall am einfachsten zu nutzen ist.
Was bedeutet „sekundäre" Deckung, und warum bieten Versicherer sie überhaupt an?
Sekundäre (manchmal „Excess" genannte) Deckung zahlt erst, nachdem eine andere anwendbare Police bereits gezahlt hat. Haben Sie zusätzlich eine Krankenversicherung, eine Kreditkartenleistung oder eine Hausrat-/Haftpflichtpolice, die denselben Schaden abdecken könnte, erwartet die sekundäre Reiseversicherung, dass Sie zuerst dort einen Anspruch stellen und danach nur die verbleibende Differenz einreichen.
Versicherer bieten sekundäre Deckung an, weil sie günstiger zu kalkulieren ist: Sie zahlen nicht als Erste, ihr erwarteter Auszahlungsbetrag ist kleiner, und das spiegelt sich in einer niedrigeren Prämie wider.
Wo taucht diese Unterscheidung in einer echten Police tatsächlich auf?
Die eigenen Prüfstandards der US-Versicherungsaufsicht nennen dies ausdrücklich für zwei der häufigsten Reiseversicherungsleistungen: Gepäck und Reisekrankenversicherung. Gepäckverlust- oder -verspätungsdeckung wird häufig als sekundär formuliert, in der Annahme, Sie hätten bereits eine Hausrat- oder Haftpflichtversicherung für Ihr Eigentum.
Auch die Reisekrankenversicherung ist häufig sekundär zu Ihrer bestehenden Krankenversicherung — obwohl viele reguläre US-Krankenversicherungen und Medicare außerhalb des Heimatlandes kaum oder gar keinen Schutz bieten, was genau die Lücke ist, die eine Reisekrankenversicherung ohnehin schließen soll.
Warum Aufsichtsbehörden Versicherer zwingen, das offenzulegen
Das ist keine theoretische Unterscheidung, die die Branche zu ihrem eigenen Vorteil erfunden hat. Nach dem Travel Insurance Model Act der NAIC — der Vorlage, die viele US-Bundesstaaten für ihre eigenen Reiseversicherungsregeln nutzen — prüfen Aufseher gezielt, ob „die Policenunterlagen offengelegt haben, ob die Reiseversicherung primär oder sekundär zu anderer Deckung war".
Das ist eine Compliance-Pflicht, kein Vorschlag: Versicherer müssen dokumentieren können, dass sie Ihnen mitgeteilt haben, welche Variante Sie gekauft haben — im Versicherungsvertrag selbst und in den separaten Unterlagen, die Sie nach dem Kauf erhalten.
Der Grund, warum das reguliert wird: Eine sekundäre Police, die ein Reisender fälschlich für primär hält, kann dazu führen, dass er erst nach einer anfänglichen Ablehnung oder Verzögerung beim „ersten" Versicherer hektisch nach Unterlagen sucht — genau dann, wenn am wenigsten Zeit oder Kraft für Papierkram übrig ist.
Der praktische Unterschied, wenn Sie tatsächlich einen Anspruch stellen
Bei primärer Deckung ist der Ablauf direkt: Schaden tritt ein, Sie reichen bei diesem einen Versicherer ein, er zahlt gemäß Policenbedingungen. Es gibt genau einen Anspruch zu verfolgen.
Bei sekundärer Deckung zählt die Reihenfolge. Sie müssen in der Regel zuerst bei jeder anderen anwendbaren Deckung einreichen und einen Bescheid erhalten — von Ihrer Krankenversicherung, dem Kreditkarten-Einkaufsschutz oder Ihrer Haftpflichtpolice.
Diesen Bescheid reichen Sie dann zusammen mit Ihrem Reiseversicherungsanspruch ein, damit der sekundäre Versicherer den verbleibenden erstattungsfähigen Betrag übernimmt, sofern es einen gibt.
| Frage | Primäre Deckung | Sekundäre Deckung |
|---|---|---|
| Bei wem Sie zuerst einreichen | Direkt beim Reiseversicherer | Zuerst bei Ihrer anderen anwendbaren Deckung |
| Anzahl der zu verfolgenden Ansprüche | Einer | Möglicherweise zwei, nacheinander |
| Typische Prämie | Meist höher | Meist niedriger |
| Häufig bei | Eigenständige Reisekranken- und Rücktransportversicherung | Gepäck; Medizinisch, wenn eine andere Krankenversicherung besteht |
Sie kommt zusätzlich zu anderer Deckung, nicht anstelle davon
Die US-Aufsichtsbehörden weisen ausdrücklich darauf hin, dass Reisende möglicherweise bereits über eine bestehende Kranken-, Lebens- oder Hausrat-/Haftpflichtpolice einen gewissen reiserelevanten Schutz haben — genau deshalb ist die Frage primär oder sekundär schon vor dem Kauf wichtig, nicht erst beim Einreichen eines Anspruchs.
Wer eine sekundäre Deckung kauft und dabei annimmt, sie werde als alleiniges Sicherheitsnetz fungieren, geht möglicherweise von einer Rolle aus, für die sie nie kalkuliert oder konzipiert wurde.
Was Sie vor dem Kauf tatsächlich prüfen sollten
Die Offenlegung existiert — nur die Gewohnheit, sie zu lesen, existiert meist nicht. Ein paar Minuten beim Kauf ersparen deutlich unangenehmere Stunden im Schadensfall.
- Achten Sie in der Policenzusammenfassung auf die Worte „primär" oder „sekundär"/„Excess" — Versicherer müssen dies angeben, nicht nur im vollständigen Policentext verstecken.
- Ist eine Leistung sekundär, klären Sie vorab, bei welcher anderen Police Sie zuerst einreichen müssten, damit Sie das nicht mitten in der Reise recherchieren.
- Fragen Sie gezielt nach Ihrem Krankenschutz im Ausland: Viele inländische Krankenversicherungen bieten dort nur minimalen Schutz, unabhängig vom Primär-/Sekundärstatus.
- Bewahren Sie die Entscheidung des „ersten" Versicherers auf — ein sekundärer Versicherer will diesen Bescheid meist sehen, bevor er den Rest prüft.
FAQ
Ist primäre Deckung immer besser als sekundäre?
Nicht automatisch — es kommt darauf an, was Sie vergleichen und zu welchem Preis. Primäre Deckung ist einfacher geltend zu machen, aber wenn Sie für dasselbe Risiko bereits anderswo soliden Schutz haben, kann eine günstigere sekundäre Police, die echte Lücken schließt, der wirtschaftlichere Kauf sein.
Wie erkenne ich, welche Variante meine Police ist, wenn es nicht klar angegeben ist?
Nach den Musterprüfstandards der US-Aufsicht NAIC müssen Versicherer dies in den Policenunterlagen und den Begleitmaterialien offenlegen. Finden Sie es nicht klar benannt, lohnt es sich, direkt beim Versicherer oder Ihrem Reiseanbieter nachzufragen, bevor Sie sich auf die Deckung verlassen.
Gilt diese Primär-/Sekundär-Regel auch außerhalb der USA?
Die hier beschriebene konkrete Offenlegungspflicht stammt aus einem US-Regulierungsmodell (dem Travel Insurance Model Act der NAIC), das einzelne US-Bundesstaaten mit Abweichungen übernehmen. Andere Länder regulieren Reiseversicherungen nach eigenen Rahmenwerken, die dieselbe Offenlegung verlangen können oder auch nicht — prüfen Sie für Ihren konkreten Markt immer die Policenunterlagen.
Sources
- NAIC: Market Regulation Handbook, Chapter 21A — Conducting the Property and Casualty Travel Insurance Examination (primary/secondary disclosure standards, Travel Insurance Model Act #632) (checked 2026-08-31)
- NAIC: Insurance Topics — Travel Insurance (consumer-facing summary of primary vs. secondary baggage and medical coverage) (checked 2026-08-31)
Dieser Artikel beschreibt die Offenlegungspflicht für primäre/sekundäre Deckung nach dem Rahmenwerk des Travel Insurance Model Act der US-Aufsichtsbehörde NAIC, das einzelne US-Bundesstaaten mit Abweichungen übernehmen. Er deckt nicht die Versicherungsaufsicht jedes Landes ab, empfiehlt keinen bestimmten Versicherer oder keine bestimmte Police und stellt keine Versicherungs- oder Rechtsberatung dar.
Mubboo vergleicht Flugoptionen und kann eine Provision erhalten, wenn ein Reisender einen Partnerlink nutzt. Mubboo verkauft keine Versicherungspolicen, übernimmt keine Deckung und bearbeitet keine Schadensfälle.
Mubboo Flights Editorial · Reviewed by mubboo-editorial-review (2026-08-31)